Bağımsız Denetçi

admin
(0 comments, 144 posts)
This user hasn't shared any profile information
Posts by admin

Karşıt incelemede yeni dönem: Yetki YMM’nin, bilgi kimin?

Karşıt inceleme tutanaklarının elektronik ortama taşınmasıyla birlikte Yeminli Mali Müşavirlerin (YMM) bilgiye erişimi, mükellefin cevap yükümlülüğü ve tasdik sorumluluğunun sınırları yeniden tartışılmalıdır.
Karşıt inceleme, Yeminli Mali Müşavirlik mesleğinin dışarıdan bakıldığında belki de en fazla gözden kaçan ancak tasdik sorumluluğu açısından en önemli alanlarından biridir. Çünkü YMM’nin yaptığı tasdik, yalnızca mükellefin sunduğu belgelerin şeklen kontrol edilmesinden ibaret değildir. İşlemin gerçek mahiyetinin ortaya konulması, ticari ilişkinin doğrulanması, belgelerin karşı taraftaki kayıtlarla uyumunun araştırılması ve gerektiğinde ilgili kişi ile kurumlardan bilgi alınması gerekir. Başka bir ifadeyle karşıt inceleme, YMM’nin yaptığı tasdikin temel dayanaklarından biridir.
Şimdi bu süreç önemli bir değişimin eşiğindedir. Karşıt inceleme tutanaklarının elektronik ortama taşınmasına ilişkin düzenleme yürürlüğe girmiştir. İlk düzenlemede 1 Temmuz 2026 olarak belirlenen zorunlu uygulama tarihi, 21 Ağustos 2026 tarihli ve 33347 sayılı Resmî Gazete’de yayımlanan değişiklikle 1 Ocak 2027’ye ertelenmiştir. Böylece 2026 yılı sonuna kadar elektronik uygulama ihtiyari olarak devam edecek, zorunluluk ise 1 Ocak 2027’de başlayacaktır.
Bu erteleme yalnızca basit bir tarih değişikliği olarak görülmemelidir. Önümüzde yaklaşık dört aylık bir hazırlık dönemi vardır ve bu dönemde asıl konuşmamız gereken konu, sistemin teknik olarak nasıl kullanılacağından ziyade, YMM’nin sorumluluğu ile bilgiye erişim imkânı arasındaki dengedir.
YMM neden bilgiye ihtiyaç duyuyor?
3568 sayılı Kanun, YMM’ye yalnızca tasdik yapma görevi vermemekte; aynı zamanda yaptığı tasdikin doğruluğundan ötürü hukuki sorumluluk da yüklemektedir. Bu ayrım son derece önemlidir. Bir YMM’nin imzaladığı tasdik raporu sıradan bir mesleki görüş yazısı değildir; tasdikin kapsamı ve niteliğine göre vergi ve ceza bakımından ağır sonuçları bulunmaktadır. Dolayısıyla YMM’nin, tasdik ettiği işlemin doğruluğunu açıkça ortaya koyabilmesi gerekir. Bunun için de şeffaf ve güvenilir bilgiye ihtiyacı vardır.
Karşıt incelemenin temel mantığı tam bu noktada ortaya çıkar. Bir işletmenin kendi kayıtlarında görünen bir işlemin, karşı tarafın kayıt ve belgeleriyle uyumlu olup olmadığı araştırılmadan, yalnızca tek taraflı bir belge üzerinden sağlıklı bir değerlendirme yapılması mümkün değildir. Bu nedenle karşıt inceleme, YMM’nin tasdik sorumluluğunu yerine getirmesinin en temel araçlarından biridir.
Fakat burada önemli bir yasal sınır bulunmaktadır: YMM, bir vergi inceleme elemanı değildir. YMM’nin karşıt inceleme yapması, vergi idaresinin görev ve yetkilerini doğrudan kullanması anlamına gelmez. Ancak bunun tersi de doğru değildir. YMM’nin vergi inceleme elemanı olmaması, tasdik göreviyle bağlantılı ve mevzuata uygun biçimde ihtiyaç duyduğu bilgiye ulaşamaması anlamına da gelmemelidir.
Karşıt inceleme sadece tutanak değildir
Karşıt inceleme denildiğinde akla çoğu zaman yalnızca bir tutanak gelir. Oysa işin özü, fiziki bir belgeden çok daha geniştir. Tutanak, yapılan araştırmanın ve alınan bilginin belgelendirildiği bir araçtır. Asıl mesele ise bilgiye ulaşmak, ulaşılan bilgiyi değerlendirmek ve elde edilen sonucu tasdik çalışmasına yansıtmaktır.
Bu nedenle karşıt incelemenin elektronik ortama taşınması, sadece “kâğıt tutanak yerine elektronik tutanak” geçişi olarak yorumlanmamalıdır. Sistemin dijital işleyişi;
-
YMM’nin bilgi istemesini,
-
Karşı tarafın cevap vermesini,
-
Cevabın sisteme işlenmesini,
-
İşlemlerin kayıt altına alınmasını,
-
Sürecin uçtan uca izlenebilir olmasını beraberinde getirecektir.
Dolayısıyla dijitalleşme, doğru uygulandığında karşıt inceleme açısından önemli bir kolaylık sağlayabilir; ancak beraberinde kritik soruları da getirmektedir.
Asıl soru: Bilgiye kim ulaşacak?
İşte yazının başlığındaki önemle vurguladığımız soru burada karşımıza çıkıyor:
Yetki YMM’nin, bilgi kimin?
YMM’nin tasdik ettiği işlemin doğruluğunu kanıtlayabilmesi için ihtiyaç duyduğu bazı kritik bilgiler vergi dairesinin kayıtlarında bulunabilir. Mevzuatta da YMM’lerin belirli şartlar altında vergi dairelerinden bilgi istemelerine imkân tanınmıştır. 19, 20 ve 27 Sıra No.lu Serbest Muhasebecilik, Serbest Muhasebeci Mali Müşavirlik ve Yeminli Mali Müşavirlik Kanunu Genel Tebliğleri bu konuda çeşitli düzenlemeler içermektedir.
Özellikle 27 Sıra No.lu Tebliğ kapsamında, YMM’nin tasdik hizmeti verdiği mükellef ile ticari ilişkisi bulunan kişiler hakkında, gerekli şartların sağlanması hâlinde vergi dairelerinden bilgi istenebilmekte ve usulüne uygun bilgi taleplerinin 15 iş günü içerisinde yerine getirilmesi öngörülmektedir. Bu mekanizma, karşıt inceleme uygulamasının en önemli araçlarından biridir.
Burada her iki tarafın da uyması gereken sınırlar vardır. YMM’nin bilgi talebi;
-
Tasdik hizmetiyle doğrudan bağlantılı olmalı,
-
Açık ve belirli olmalı,
-
Mevzuatta öngörülen usule uygun yapılmalı,
-
Vergi dairesinde mevcut olan bilgilerle sınırlı kalmalıdır.
Buna karşılık, yasal şartları taşıyan bir bilgi talebinin de idare tarafından mevzuatta öngörülen süre içerisinde karşılanması gerekir. Sorun, uygulamada tam bu noktada baş göstermektedir.
Sorumluluk YMM’nin, bilgi başka yerdeyse ne olacak?
Bir YMM’nin yaptığı tasdik işleminden hukuken sorumlu olduğunu söylemek kolaydır; asıl zor olan, bu sorumluluğun sınırlarını adil bir şekilde belirlemektir.
Senaryo kurgusu çerçevesinde konuyu tahayyül etmeye çalışalım: Bir YMM, tasdik çalışması sırasında herhangi bir hususun doğruluğunu araştırıyor. Bu konuda vergi dairesinin kayıtlarında bulunan önemli bilgiye ihtiyaç duyuyor ve mevzuata uygun şekilde bilgi talebinde bulunuyor. Ancak aranan bilgi yasal süresi içinde gelmiyor. Bu durumda YMM ne yapacaktır?
-
Tasdik işlemini tamamen bekletecek mi?
-
Elindeki diğer kısıtlı bilgi ve belgelerle mi değerlendirme yapacak?
-
Rapora “bilgi talep edildi ancak cevap alınamadı” şeklinde bir şerh mi düşecek?
En önemlisi, daha sonra yapılacak bir vergi incelemesinde, kendi iradesi dışında ulaşamadığı bu bilgi nedeniyle YMM’nin müteselsil sorumluluğu gündeme gelecek mi?
Bence karşıt inceleme sisteminin bugün tartışılması gereken en kritik yönü budur. Çünkü mesele artık yalnızca “YMM bilgi isteyebilir mi?” sorusundan ibaret değildir. Asıl sorgulanması gereken; YMM mevzuata uygun biçimde bilgi istediği hâlde bu bilgiye ulaşamazsa, bu durumun tasdik sorumluluğuna etkisinin ne olacağıdır.
Bu sorunun cevabı yasal olarak mümkün olduğunca netleştirilmelidir.
15 iş günlük süre neden önemli?
Mevzuatta sürelerin belirlenmiş olması önemli bir hukuki güvencedir. Ancak süre belirlemek tek başına yeterli değildir; bir sürenin anlamlı olabilmesi için takip edilebilir ve yaptırım doğurabilir olması gerekir.
YMM’nin tasdik çalışmasının belirli bir yasal takvime bağlı olduğu düşünüldüğünde, 15 iş günlük sürenin aşılması yalnızca idari bir gecikme olarak geçiştirilemez. Bu gecikme, bazen tasdik raporunun hazırlanmasını doğrudan engeller, daha da önemlisi YMM’nin sorumluluk alanını riske atar.
Burada ortaya çıkan tablo oldukça dikkat çekicidir: YMM’nin tasdik ettiği işlemin doğruluğundan sorumluluğu tamdır; fakat bu doğruluğu ortaya koymak için ihtiyaç duyduğu bilgi başka bir kurumun kayıtlarında saklıdır. İşte yetki ile sorumluluk arasındaki makas tam bu noktada açılmaktadır.
Dijitalleşme bu sorunu çözer mi?
Vergi sisteminde dijitalleşme artık hayatın bir parçasıdır. Elektronik sistem altyapısı iyi tasarlanırsa bu sorunu önemli ölçüde çözebilir. Elektronik sistem sayesinde bilgi talebinin ne zaman yapıldığı, karşı tarafa ne zaman ulaştığı, cevap süresinin ne zaman başladığı ve cevap verilip verilmediği sistem üzerinde şeffafça kayıt altına alınabilir. Bu durum, geçmişte yaşanan “talep yapıldı mı, ne zaman yapıldı, cevap geldi mi?” şeklindeki bürokratik tartışmaların büyük bir kısmını ortadan kaldıracaktır.
Fakat dijitalleşmenin tek başına tüm hukuki sorunları çözmesini beklemek gerçekçi değildir. Sistem teknik olarak kusursuz çalışsa bile şu soruların yasal düzlemde cevaplanması zorunludur:
-
Mükellef tutanağa süresi içinde cevap vermezse ne olacak?
-
Eksik cevap verirse süreç nasıl ilerleyecek?
-
Gerçeğe aykırı bilgi verilmesi halinde sorumluluk kime ait olacak?
-
Teknik bir problem nedeniyle tutanak tamamlanamazsa yani gönderilemez ve/ya cevaplandırılamazsa süre nasıl değerlendirilecek?
-
YMM’nin karşı tarafın cevap vermemesi nedeniyle ulaşamadığı bilgi, YMM’nin tasdik sorumluluğunu nasıl etkileyecek?
-
Elektronik sistemde yapılan bildirimler ve süreler hangi şekilde belgelendirilecektir?
Bunlar yazılım sorusu değildir; Bunlar hukuk ve sorumluluk sorularıdır.
Bu nedenle dijitalleşmenin kendisine değil, hukuki sonuçları açıkça belirlenmemiş bir dijitalleşmeye itiraz etmek gerekir.
1 Ocak 2027 öncesi önemli bir fırsat var
24 Aralık 2025 tarihli ve 33117 sayılı Resmî Gazete’de yayımlanan “Yeminli Mali Müşavirlik Tasdik Raporlarına Eklenen Karşıt İnceleme Tutanaklarının Elektronik Ortamda Gönderilmesi Hakkında Tebliğ (Sıra No: 1)” ile karşıt inceleme tutanaklarının elektronik ortamda gönderilmesine ilişkin usul ve esaslar belirlenmiştir. Yapılan bu ilk düzenlemede zorunlu uygulama için 1 Temmuz 2026 tarihi öngörülmüştür.
Ancak 21 Ağustos 2026 tarihinde yapılan değişiklikle zorunlu elektronik uygulamanın 1 Ocak 2027’ye ertelenmesi, aslında taraflar için önemli bir hazırlık fırsatı yaratmıştır. Değişiklikle ötelenen süre elbette çok önemlidir.
Bu süre yalnızca YMM’lerin sistemi teknik olarak öğrenmesi için harcanmamalı, uygulamanın doğurabileceği yasal ve hukuki boşluklar da bu dönemde masaya yatırılmalıdır.
Özellikle; cevap vermeyen mükellef karşısında YMM’nin sorumluluk sınırı, bilgi taleplerinin yanıtsız kalmasının hukuki sonuçları, teknik aksaklıkların sürelere etkisi ve dijital sistemde oluşan kayıtların ilerideki bir vergi incelemesinde nasıl delil teşkil edeceği netleştirilmelidir. YMM’nin bilgiye ulaşmak için iyi niyetle yaptığı tüm girişimler, tasdik sorumluluğu değerlendirilirken yasal bir koruma kalkanı olarak dikkate alınmalıdır.
Bu sorular uygulama fiilen başlamadan önce cevaplanmalıdır.
YMM kamu görevlisi mi?
Karşıt inceleme tartışması, ister istemez YMM’lerin hukuki statüsünü de gündeme getirmektedir. 3568 sayılı Kanun’da YMM’lik faaliyetinin bir “kamu hizmeti” niteliği taşıdığı açıkça belirtilmiştir. Ancak “kamu hizmeti görmek” ile “kamu görevlisi olmak” kavramlarının hukuken birbirinin yerine kullanılmaması gerekir.
Özellikle ceza hukuku yönünden konu daha dikkatli değerlendirilmelidir. 3568 sayılı Kanun’un 47’nci maddesinde, meslek mensuplarının görevleri sırasında veya görevleri sebebiyle işledikleri suçlar bakımından, fiillerinin niteliğine göre Türk Ceza Kanunu’nun (TCK 6. Madde) kamu görevlilerine ait hükümlerinin uygulanacağına dair özel bir atıf yer almaktadır. Bu durum YMM’nin her bakımdan bir kamu görevlisi olduğu anlamına gelmez; ancak mesleğin kamu hizmeti niteliği taşıdığı ve ağır ceza yaptırımları söz konusu olduğunda kamu görevlisi gibi değerlendirilebileceği gerçeği de göz ardı edilemez. Dolayısıyla bu alan, “kamu görevlisidir / değildir” sığlığından çıkarılarak daha derinlikli ele alınmalıdır.
Sorun daha fazla yetki değil, dengeli bir sistem
YMM’lerin karşı karşıya bulunduğu temel sorun, “daha fazla yetki istiyoruz” talebiyle somutlaştırılmamalıdır. YMM’lerin bir vergi müfettişinin sahip olduğu geniş inceleme yetkilerine sahip olması gerekmemektedir. İhtiyaç duyulan şey çok daha nettir: YMM’ye verilen ağır sorumluluğu yerine getirebilmesini sağlayacak kadar açık, etkin, hızlı ve izlenebilir bir bilgiye erişim sistemi.
Bunun sağlanması adına şu adımlar atılabilir:
-
Bilgi talepleri elektronik ortamda uçtan uca izlenebilir hâle getirilmelidir.
-
Talebin tarihi, konusu, ilgili mükellef ve cevap süreleri ortak bir sistem üzerinden anlık takip edilmelidir.
-
15 iş günlük yasal süre sistem tarafından otomatik olarak denetlenmeli, sürenin aşılması durumunda sistem uyarı mekanizmaları devreye girmelidir.
-
Cevap verilmeyen talepler için haklı gerekçe/açıklama modülleri oluşturulmalı ve gecikmenin veya cevapsızlığın nedeni resmi olarak kayıt altına alınmalıdır.
-
En önemlisi, mevzuata uygun şekilde hareket ettiği hâlde bilgiye erişemeyen YMM’nin müteselsil sorumluluktan muaf tutulacağı yasal olarak güvence altına alınmalıdır.
-
Elektronik karşıt inceleme sisteminin hukuki sonuçları uygulama öncesinde açıklanmalıdır. Özellikle mükellefin cevap vermemesi, eksik cevap vermesi veya teknik sorun yaşanması hâlleri için açık kurallar oluşturulmalıdır.
Sonuç:
Karşıt inceleme dijitalleşirken sorumluluk da mı büyüyor?
Karşıt incelemenin elektronik ortama taşınması kaçınılmaz ve son derece olumlu bir gelişmedir. Günümüz vergi uygulamalarında dijitalleşmenin dışında kalmak artık mümkün değildir. Üstelik elektronik sistemin doğru işletilmesi, karşıt inceleme süreçlerini daha hızlı, şeffaf ve izlenebilir kılacaktır. Dolayısıyla mesele dijitalleşmeye karşı çıkmak değil, dijitalleşen bu sistemin hukuki sorumluluk sınırlarını da aynı netlikle tanımlayıp tanımlamadığıdır.
YMM’nin yaptığı tasdikin doğruluğundan sorumlu tutulması makuldür; ancak YMM’nin bu doğruluğu kanıtlayabilmesi için bilgiye ulaşma hakkının güvenceye alınması da aynı derecede elzemdir. Bir tarafta meslek mensubuna “Tasdik ettiğin işlemin doğruluğundan sorumlusun” deniliyorsa, diğer tarafta “Bu doğruluğu ortaya koyabilmek için ihtiyaç duyduğun bilgiye idari veya teknik nedenlerle ulaşamadığında ne yapacaksın?” sorusunun da yasal bir cevabı bulunmalıdır.
Karşıt incelemenin elektronikleşmesi bu açmazı ortadan kaldırmayacak, aksine süreci daha görünür hâle getirecektir. Bu nedenle 1 Ocak 2027 tarihi, yalnızca teknik bir yazılım geçişi olarak değil, YMM’nin yetki, bilgiye erişim hakkı ve hukuki sorumluluğu arasındaki dengenin adil bir şekilde yeniden kurulması için tarihi bir fırsat olarak değerlendirilmelidir.
Çünkü iyi işleyen bir tasdik sistemi, yalnızca sorumluluk yükleyen değil; sorumluluğu belirlerken yetkiyi sınırlandıran, bilgiye erişimi güvence altına alan ve tüm taraflar için öngörülebilir sonuçlar doğuran dengeli bir sistemdir.
KAYNAKÇA
-
3568 sayılı Serbest Muhasebeci Mali Müşavirlik ve Yeminli Mali Müşavirlik Kanunu, özellikle 2, 11, 12, 47 ve 49’uncu maddeler.
-
213 sayılı Vergi Usul Kanunu, özellikle mükerrer 227’nci madde.
-
19 Sıra No.lu Serbest Muhasebecilik, Serbest Muhasebeci Mali Müşavirlik ve Yeminli Mali Müşavirlik Kanunu Genel Tebliği.
-
20 Sıra No.lu Serbest Muhasebecilik, Serbest Muhasebeci Mali Müşavirlik ve Yeminli Mali Müşavirlik Kanunu Genel Tebliği.
-
27 Sıra No.lu Serbest Muhasebecilik, Serbest Muhasebeci Mali Müşavirlik ve Yeminli Mali Müşavirlik Kanunu Genel Tebliği.
-
29 Sıra No.lu Serbest Muhasebecilik, Serbest Muhasebeci Mali Müşavirlik ve Yeminli Mali Müşavirlik Kanunu Genel Tebliği.
-
41 Sıra No.lu Serbest Muhasebecilik, Serbest Muhasebeci Mali Müşavirlik ve Yeminli Mali Müşavirlik Kanunu Genel Tebliği.
-
5237 sayılı Türk Ceza Kanunu, özellikle 6’ncı madde ve ilgili hükümler.
-
Türkiye Cumhuriyeti Anayasası, özellikle 10, 125, 128 ve 129’uncu maddeler.
-
Yeminli Mali Müşavirlik Tasdik Raporlarına Eklenen Karşıt İnceleme Tutanaklarının Elektronik Ortamda Gönderilmesi Hakkında Tebliğ (Sıra No: 1), 24.12.2025 tarihli ve 33117 sayılı Resmî Gazete.
-
Yeminli Mali Müşavirlik Tasdik Raporlarına Eklenen Karşıt İnceleme Tutanaklarının Elektronik Ortamda Gönderilmesi Hakkında Tebliğ (Sıra No: 1)’de Değişiklik Yapılmasına Dair Tebliğ (Sıra No: 2), 21.08.2026 tarihli ve 33347 sayılı Resmî Gazete.
-
İstanbul 2. İdare Mahkemesi’nin 08.03.2017 tarihli kararı, YMM’lerin vergi dairelerinden bilgi istemelerine ilişkin değerlendirmeler.
-
Gelir İdaresi Başkanlığı, YMM tasdik ve karşıt inceleme uygulamalarına ilişkin mevzuat ve açıklamalar.
Banka ekstrelerindeki tehlike: Belirsizlik şirketinizi yakabilir!

Banka ekstreleri, modern muhasebe uygulamalarında 102 Bankalar hesabının takibi ve ticari işlemlerin tevsiki açısından en dinamik veri kaynaklarından biridir. Ancak dijitalleşen bankacılık altyapısı ve gelişen yazılımlar; beraberinde teknik operasyon kodları, kısa işlem açıklamaları ve karmaşık sistemsel ifadeleri de getirmektedir.
Muhasebe birimlerinin önüne gelen ekstrelerde, ilk bakışta ticari mahiyeti anlaşılamayan bir hareket görüldüğünde meslek mensupları kritik bir soruyla karşı karşıya kalır: “Bu para hareketini hangi hesaba ve hangi hukuki gerekçeyle kaydedeceğim?”
Buradaki asıl sorun operasyonel olmaktan ziyade, temel muhasebe doktrini ile ilgilidir: Mahiyeti ve ekonomik gerçeği henüz somut bir belgeyle ortaya konulmamış bir banka hareketini, sırf banka hesabına para girdi diye gelir veya tahsilat olarak kaydedebilir miyiz? Bununla beraber; geçici hesaplarla izleme yapabilir, doğru hesabı bulabilir ve denetim izi oluşturabilir miyiz?
Muhasebe biliminin, Tekdüzen Hesap Planı tebliğlerinin ve meslek etiğinin bu soruya cevabı nettir: Hayır. Muhasebe, mahiyetini bilmediği ya da belgelendiremediği bir ekonomik olayı biliyormuş gibi kaydetme lüksüne sahip değildir. Nitekim bu tür belirsiz hareketler, gerek Vergi Müfettişlerinin incelemelerinde gerekse Yeminli Mali Müşavirlerin (YMM) Tam Tasdik Raporu hazırlık süreçlerindeki karşıt inceleme ve denetim listelerinde ilk mercek altına alınan riskli alanların başında gelmektedir.
Banka ekstreleri muhasebenin en önemli veri kaynaklarından biridir. Ancak ekstrede görülen her hareketin açıklaması, muhasebe kaydını tek başına belirlemeye yetmez. Özellikle “OPİM”, “EFT”, “FAST”, “provizyon”, “operasyon”, “iade”, “virman” gibi teknik veya kısa açıklamalar, işlemin bankacılık sistemindeki niteliğini gösterebilir; fakat işletme açısından bunun gelir, tahsilat, borçlanma, ortak işlemi, transfer, emanet veya teknik düzeltme olup olmadığını her zaman ortaya koymaz.
Ekstrede yer alan belirsizlik şirketi yakabilir
Nitekim banka ekstrelerinde görülen ve mahiyeti açıklanamayan “OPİM”, “Havuz Transferi”, “Emanet” veya “Sistemsel Virman” kodlu anlık para giriş-çıkışları, MASAK’ın ve 5549 Sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun’un doğrudan radarına giren en hassas hareketlerdir.
5549 Sayılı Kanun kapsamında Mali Müşavirler (SMMM) ve Yeminli Mali Müşavirler (YMM), MASAK’ın “Yükümlü” saydığı meslek gruplarıdır. Yeri gelmişken “bilmediğin şeyi yanlış kaydetme” felsefesi, mali müşavir meslek mensuplarını her türlü cezadan ari tutacak önemli bir şemsiye kalkanıdır.
O zaman şu çıkarımı ortaya koyarak; bankadaki her hareket, işletme adına ekonomik bir olay değildir.
|
Temel ilke: |
Belirsiz İşlemleri Doğrudan Hatalı Hesaplara Atmanın Vergisel Riskleri
Belgesiz ve mahiyeti belirsiz bir para girişini doğrudan gelir yazmak (örneğin 649 hesaba) veya doğruluğu kesinleşmeden 120 Alıcılar hesabına mahsup etmek muhasebe ilkelerine ve vergi mevzuatına tamamen aykırıdır. Bu durum işletmenin mali tablolarını manipüle etmek ve haksız vergi matrahı oluşturmak anlamına gelir.
Ayrıca vergi incelemelerinde müfettişlerin, mahiyeti açıklanamayan bu tarz girip çıkan paraları doğrudan “Kayıt Dışı Hasılat” veya “Ortaklara Kullandırılan Borç (Adat/Faiz riski)” olarak yorumlama eğilimi oldukça yüksektir.
Vergi Usul Kanunu Md. 227 Karşısında Tevsik (İspat) Zorunluluğu
Muhasebede belirsiz hesapların yönetimi sadece muhasebe standartlarının değil, aynı zamanda vergi hukukunun da doğrudan konusudur. Bilindiği üzere, 213 Sayılı Vergi Usul Kanunu’nun 227’nci maddesinde; “Bu kanunda aksine hüküm olmadıkça bu kanuna göre tutulan üçüncü şahıslarla olan münasebet ve muamelelere ait olan kayıtların tevsiki mecburidir.” hükmü yer almaktadır.
Aynı maddenin devamında ise kayıtların yetkili makamlarca düzenlenen İspat Edici Kağıtlar (fatura, makbuz, dekont vb.) ile belgelendirilmesi gerektiği açıkça emredilmiştir.
Dolayısıyla, ekstrede görülen “OPİM” veya benzeri soyut kodlar, VUK 227 anlamında tek başına yasal ve geçerli bir tevsik edici belge hükmünde değildir. Bankanın iç operasyonel kodu, vergi idaresi nezdinde işlemin ticari niteliğini ispata yetmez. Meslek mensuplarının bu tür hareketleri kayıtlara alırken yasal sorumluluktan kurtulabilmeleri ve mükellefi koruyabilmeleri için bankadan resmi ve yazılı açıklama talep etmeleri elzemdir.
Teori ve Mevzuat: Muhasebenin Temel Kavramları Uyumu
Muhasebe Sistemi Uygulama Genel Tebliği ve genel muhasebe doktrini uyarınca, bu durumlarda şu üç temel kavram devreye girer:
Özün Önceliği İlkesi: İşlemlerin biçimsel görüntüsüne değil, ekonomik özüne ve gerçek mahiyetine bakılır.
İhtiyatlılık İlkesi: Mahiyeti bilinmeyen bir tutar, doğrulanana kadar asla “Gelir” yazılarak işletme kârı suni olarak şişirilemez.
Tam Açıklama İlkesi: Mali tabloların ve dipnotların, bu tarz operasyonel yoğunlukları dürüstçe yansıtması gerekir.
Unutulmamalıdır ki muhasebenin temel amacı sadece banka ekstresiyle 102 hesabının bakiyesini “tutturmak” değil; ekonomik olayları gerçeğe uygun yansıtmaktır.
Belirsizlik anında, Tekdüzen Hesap Planı Açısından Hesap Seçimi
Muhasebede belirsiz anları yönetmek için “Geçici Hesap” mantığı kullanılır. Ancak burada hesap seçimine dikkat edilmelidir. Uygulamada bu tür durumlar için bazen Geçici Hesap kullanılmaktadır. Akla ilk gelen Geçici Hesap mantığı ne zaman ve nasıl ortaya çıkar. “Ne olduğunu bilmiyorum, herhangi bir hesaba atayım” düşüncesinde elbette ortaya çıkmaz. İşlem gerçekleşmiş; ancak muhasebe işlemini öylesine bir kayıtla tamamlamak yerine, yanlış gelir/gider veya yanlış cari hesap yaratmamak amacıyla kontrollü bir ara izleme yapılabilir.
Bu durumun öngörülebilir dört şartı vardır:
-
İşlem gerçekten banka hesabında gerçekleşmiş olmalıdır.
-
İşlemin nihai ekonomik mahiyeti henüz belirlenememiş olmalıdır.
-
Geçici hesap kullanımı işletmenin hesap planında açık, izlenebilir ve tutarlı bir şekilde tanımlanmış olmalıdır.
-
İşlem belirli bir süre içinde araştırılmalı ve gerçek mahiyet ortaya çıktığında ilgili hesaba aktarılmalıdır.
Bilindiği üzere bazen bu tür sebep/sonuç sürecinde, belki de işletmeyi derinden etkileyecek kayıt işlemi yapacak yetkinliğe sahip meslek mensubu bulamazsınız. Aslında “muhasebedeki temel sorun, bazen yanlış hesabı seçmek değil; henüz doğru hesabı seçmeye yetecek bilgiye sahip olmamaktır.” diyebiliriz.
İçinde bulunduğumuz bu kaotik durum, bize şunu alenen gösteriyor ki, kabullenmek yerine sorgulamayı ve ufuklar açmayı hem de bugünden yarına “yavaşça acele ederek”(Festina Lente) stratejik yol haritasından geçer. Öyleyse, meslek alanımız içinde bizim de kabulde zorlandığımız kusurumuzu artık görmemiz menfaatimiz icabı olacaktır.
Bankacılık Terminolojisinde “OPİM” Ne Demektir?
Bankacılık sisteminde OPİM, çoğunlukla “Operasyon Merkezi” ifadesinin kısaltması olarak kullanılır (Örneğin, T.C. Ziraat Bankası faaliyet raporlarında operasyonel işlemlerin yürütüldüğü merkez bu adla tanımlanır).
Bankacılık terminolojisinde genellikle iki farklı anlama gelen OPİM, Operasyonel İşlemler Merkezi biriminin kısaltmasıdır ya da uluslararası finans alanında kullanılan Etki Yönetimi Çalışma Prensipleri (Operating Principles for Impact Management) kavramını ifade eder.
Bu nedenle ekstrede “OPİM” ibaresini görmek, muhasebe açısından bir “satış”, “gelir” veya “cari hesap tahsilatı” kanıtı sayılamaz. OPİM, işlemin sadece bankacılık operasyon tarafındaki sistemsel mutabakat kodudur. Her bankada kullanılan açıklamalar ve işlem kodları değişkenlik gösterebilir. Tek bir kodun bütün bankalar bakımından aynı ekonomik anlama geldiği varsayılmamalıdır.
Muhasebenin özün önceliği ilkesi gereği, belirsiz işlemlerin kayıtlamasını “OPİM” üzerinden esas alarak anlatımımızı sürdüreceğiz. Değişik kodların belirsiz işlemleri de yine aynı anlatımla değerlendirilebilir.
O halde, meslek mensubunun sorması gereken soru “OPİM kelime anlamı olarak ne demek?” değil; “OPİM açıklamalı işlemin işletmemiz açısından ekonomik mahiyeti, özü ve tevsik edici belgesi nedir?” olmalıdır.
Konuyu basit bir Uygulama Örneği ile analiz etmeye çalışalım:
350.000,00 TL’lik Gizemli “OPİM” Hareketi
Konunun daha iyi anlaşılması adına, uygulamada sıkça yaşanan somut bir örnek üzerinden ilerleyelim. Bir işletmenin banka ekstresinde 10 Ağustos 2026 tarihinde şu iki hareketin yer aldığını varsayalım:
Banka ekstresindeki teknik açıklama, işlemin ekonomik mahiyetinin kendisi değildir. Bu çalışma; aynı gün gerçekleşen giriş/çıkış örneği üzerinden belirsiz banka hareketlerinin nasıl kontrollü biçimde ele alınabileceğini sorgulayarak inceler.
İşlem Tarihi |
İşlem Açıklaması |
Tutarı (Giriş) |
Tutarı (Çıkış) |
10.08.2026 |
OPİM |
350.000,00 TL |
– |
10.08.2026 |
OPİM |
– |
350.000,00 TL |
Hatalı Yaklaşım: “350.000,00 TL ciro/tahsilat yapılmış, sonra bir yere ödenmiş ya da virmanlanmış.”
Mevzuata Uygun Yaklaşım: Bu hareket sadece paranın veya sermayenin bir yerden başka bir yere transfer edildiğini, ortada kalıcı bir değer yaratımı, yeni bir yatırım, ortaklık veya mülkiyet değişimi olmadığını gösterir. Ayrıca görünen tutar bir müşteri tahsilatı olabileceği gibi; banka kredisi, ortak borçlanması, grup içi transfer, ödeme kuruluşu mahsubu veya tamamen sistemsel/teknik bir düzeltme hareketi de olabilir.
Dolayısıyla, 102 Bankalar hesabındaki anlık artış veya azalış, tek başına karşı hesabın ne olması gerektiğini bize söylemez. Önce hareketin niteliği araştırılmalı; gerekiyorsa geçici ve izlenebilir bir hesaplama yöntemi kullanılmalı; işlem kesinleştiğinde gerçek hesabına aktarılmalıdır. Mahiyeti henüz belirlenemeyen bir banka hareketinin, ilk olarak “Hatalı Yaklaşım” refleksi ile karşılanmaması doğru bir davranış olur.
Geçici Hesapların Kullanımı ve 389 Hesap Kodu
Mevzuata uygun yaklaşımın temel ve en önemli teknik detayılarından biri, Tek Düzen Hesap Planı mahiyetinde bulunan Geçici Hesaplardır. Bizim bu örneklem üzerinden hedefe aldığımız ise, Tekdüzen Hesap Planı’nda(TDHP) 38 hesap grubunda yer alan “Gelecek Aylara Ait Gelirler ve Gider Tahakkuklar ‘dır; 380 ve 381 hesapları bu grubun tanımlı hesaplarıdır. Ancak 389 Hesap Kodu ise standart hesap planında boş bırakılmıştır.
2 Sıra No.lu Muhasebe Sistemi Uygulama Genel Tebliği, boş bırakılan üç haneli defterikebir hesaplarının; ana hesap grubu ve grup mantığına uygun olmak, niteliği ve kapsamı itibarıyla belirlenmiş benzeri bir hesap bulunmamak ve hesap planının bütünlük/tutarlılığını bozmamak şartlarıyla kullanılabileceğini açıklamaktadır.
Önemli Not: TDHP içinde 389 boş bırakılan bir hesaptır. Eğer işletmede 389 kullanılacaksa, bunun işletme hesap planında mevzuatın izin verdiği çerçevede açılmış özel bir izleme hesabı olduğu açıkça belirtilmelidir.
Örneğin: 389.01 Belirsiz/Geçici Banka Hareketleri
Bununla birlikte, 389’un 38 hesap grubu altında bulunması nedeniyle, bu hesabın sırf “geçici hesap” adıyla her türlü belirsiz banka hareketinde otomatik olarak kullanılması da önerilmemelidir. İşlemin niteliği ve işletmenin hesap planı birlikte değerlendirilmelidir. 389 hesabı , her bilinmeyen banka hareketinin otomatik karşı hesabı olarak görülmemelidir.
Pratik kural: Karşı taraf ve ekonomik ilişki belli ise gerçek bilanço hesabına geçin. Gerçek mahiyet tamamen belirsizse, geçici izleme yönteminin dayanağını ve süresini ayrıca oluşturun. Hesap seçimini sadece “banka hareketini denkleştirmek” amacıyla yapmayın.
Aynı gün giriş ve çıkış örneğinin muhasebeleştirilmesi
Örneğimizde yapılan araştırma sonucunda banka tarafından oluşturulan operasyonel hareketin işletme açısından gelir, gider, tahsilat veya borçlanma yaratmadığı; giriş ve çıkışın aynı ekonomik işleme ait olduğu ve eş tutarlı olduğu doğrulanmış olsun.
İşletme kendi hesap planında 389’u bu tür işlemlerin geçici izlenmesi için mevzuata uygun biçimde tanımlamışsa örnek kayıt şu şekilde kurulabilir:
Hesap |
Borç (TL) |
Alacak (TL) |
102 Bankalar |
350.000,00 |
|
389.01 Geçici Banka Operasyon İşlemleri |
350.000,00 |
10.08.2026 — Banka hesabına gelen ancak mahiyeti araştırılan operasyonel hareket.
Hesap |
Borç (TL) |
Alacak (TL) |
389.01 Geçici Banka Operasyon İşlemleri |
350.000,00 |
|
102 Bankalar |
350.000,00 |
10.08.2026 — Aynı ekonomik olaya ait eş tutarlı banka çıkışı.
Sonuçta 389.01 hesabı sıfırlanır ve 102 Bankalar hesabının net etkisi de sıfır olur. Fakat burada önemli olan sıfır bakiyeden önce, iki hareketin aynı ekonomik olaya ait olduğunun tevsik edilmesidir.
İşlem sonradan açıklığa kavuşursa ne yapılmalı?
Geçici hesap, işlemin nihai adresi değildir. Araştırma tamamlandığında bakiye gerçek hesabına aktarılmalıdır.
Örnek 1 — Gerçekten müşteri tahsilatı olduğu ortaya çıkarsa:
Hesap |
Borç (TL) |
Alacak (TL) |
389.01 Geçici Banka Operasyon İşlemleri |
350.000,00 |
|
120 ABC A.Ş. Alıcılar |
350.000,00 |
Örnek 2 — Ortak tarafından işletmeye aktarıldığı ortaya çıkarsa:
Hesap |
Borç (TL) |
Alacak (TL) |
389.01 Geçici Banka Operasyon İşlemleri |
350.000,00 |
|
331 Ortaklara Borçlar |
350.000,00 |
Örnek 3 — Banka kredisi olduğu ortaya çıkarsa:
Hesap |
Borç (TL) |
Alacak (TL) |
389.01 Geçici Banka Operasyon İşlemleri |
350.000,00 |
|
300 Banka Kredileri |
350.000,00 |
Bu örneklerdeki hesaplar yalnızca muhasebe mantığını göstermek içindir; işlemin gerçek hukuki ve ekonomik niteliği, vade yapısı, sözleşme ve banka belgeleri incelenmeden kesin hesap seçimi yapılmamalıdır.
Belirsizlik ay sonu / yıl sonuna taşınırsa
Asıl risk, geçici hesabın birkaç gün içinde çözülmesi değil; aylar boyunca açık kalmasıdır. Bakiye bilanço tarihine taşındığında artık “geçici” kelimesi tek başına yeterli açıklama değildir.
-
Açık bakiyelerin yaşlandırılması yapılmalıdır: 0–7 gün, 8–30 gün, 31–90 gün, 90 gün üzeri gibi.
-
Her bakiye için işlem tarihi, banka, tutar, açıklama, sorumlu kişi ve araştırma durumu izlenmelidir.
-
Yüksek tutarlı veya olağan dışı hareketler için banka dekontu ve yazışma alınmalıdır.
-
Dönem sonu kapanışında açık geçici hesaplar yönetici/meslek mensubu tarafından ayrıca gözden geçirilmelidir.
-
Mahiyeti bulunamayan tutarlar için “geçici hesapta bırakıldı” açıklaması yeterli görülmemeli; neden çözülemediği ve hangi araştırmaların yapıldığı dosyalanmalıdır.
Dönem Sonu: Bir geçici hesabın bilanço tarihinde bakiye vermesi, işlemin muhasebeleştirilmesinin tamamlanmadığını gösteren önemli bir kontrol sinyalidir. Özellikle yüksek tutarlı, tekrarlayan veya olağan dışı bakiyeler ayrıca incelenmelidir.
“Hesap Sıfırlandı, Risk Bitti” Yanılgısı
Muhasebede en büyük yanılgılardan biri, mizan bakiyesinin veya ilgili muavin hesabın sıfır vermesinin işlemin doğruluğunu tek başına kanıtladığı varsayımıdır. Hesabın sıfırlanması, işlemin doğru yapıldığını kanıtlamaz.
Vergi incelemelerinde ve YMM denetimlerinde ilk bakılacak yerler bu geçici hesapların alt muavinleridir. Gün içinde 350.000,00 TL girip çıkmış ve hesap sıfırlanmış olsa bile, denetim esnasında şu sorularla karşılaşılması kaçınılmazdır:
-
Bu para kime aitti ve hangi ticari sözleşmeye dayanıyordu?
-
Şirket banka hesabı finansal bir köprü (emanetçi) olarak mı kullandırıldı?
-
Arkasında faturalandırılmamış bir hizmet veya ortaklara borç para verme ilişkisi var mı?
Bu yüzden olası bir incelemede savunma stratejimiz “Hesap zaten gün içinde sıfırlandı, sorun yok” değil; “Aynı gün gerçekleşen eş tutarlı hareket, bankanın sistemsel bir operasyon hatası/kaydı olup işletmenin mali sonuçlarını, borç/alacak ilişkisini etkilememektedir” argümanı ve bunun tevsik edici belgeleri olmalıdır.
Hatalı ve Yanlış Tepkiler Vermeden Doğru Yaklaşım ile Riski Azaltabiliriz
|
Hata / Yanlış Refleks |
Doğru Yaklaşım |
|
“Banka girişi varsa gelir vardır.” |
Yanlış. Girişin kaynağı ve hukuki/ekonomik mahiyeti araştırılmalıdır. |
|
“Açıklamada OPİM yazıyor, demek ki banka işlemi; 389’a atalım.” |
Tek başına yeterli değildir. Banka açıklaması araştırmanın başlangıcıdır; hesap seçimini ekonomik mahiyet belirler. |
|
“389 zaten geçici hesaptır.” |
Doğru ifade değildir. 389 standart hesap planında boş bırakılmıştır; kullanılacaksa özel hesap olarak ve mevzuat şartları içinde tanımlanmalıdır. |
|
“389 sıfırlandıysa kayıt doğrudur.” |
Hayır. Sıfırlama, belgenin ve ekonomik mahiyetin yerine geçmez. |
|
“Ay sonu bakiyesi yoksa belgeye gerek yok.” |
Yanlış. İşlemin dayanağı ve gerçek mahiyeti yine tevsik edilmelidir. |
|
“Banka ile 102 tutuyorsa muhasebe tamamdır.” |
Hayır. 102’nin bankayla tutması gerekli bir kontrol olsa da diğer hesapların doğru olduğu anlamına gelmez. |
Olası Bir Eleştiri Karşısında Savunma Dosyası Nasıl Hazırlanır?
Bu tür belirsiz operasyonel kodlarla karşılaşıldığında, ileride doğabilecek kayıt dışı hasılat iddialarına karşı şu belgelerle “Müfettiş / YMM Savunma Dosyası” kurulmalıdır:
-
İlgili güne ait detaylı banka ekstresi.
-
Banka şubesinden/portföyünden talep edilmiş yazılı işlem açıklaması. Bununla ilgili Bankalara gönderilecek Dilekçe Örneği Word Formatında Ektedir.
-
İşlemin dekont detayları.
-
Muhasebe fişinin açıklama kısmına yazılacak detaylı şerh: “10.08.2026 tarihli OPİM operasyonel işlemi – banka içi sistemsel hata /virman kaynaklı aynı gün girip çıkan eş tutarlı hareket olup, işletmenin ticari faaliyetleri ile bir bağı ve finansal sonucu bulunmamaktadır.”
Sonuç:
350.000,00 TL’lik OPİM örneği, meslek mensuplarına aslında 389 hesabından çok daha büyük bir mesleki sorunu görünür hale getiriyor. Küçük ama hayati bir altın kuralı hatırlatmaktadır: Her banka girişi gelir değildir, her banka çıkışı gider değildir ve her para transferi tahsilat veya ödeme anlamına gelmez.
Geçici hesaplar birer çöp sepeti veya bilinmeyenleri gizleme hesabı değil; belirsizlik çözülene kadar süreci güvenli bir köprüde tutma aracıdır.
Bu yaklaşım, banka mutabakatını muhasebenin amacı olmaktan çıkarıp bir kontrol aracına dönüştürür. Banka ile tutarlılık önemlidir; fakat asıl hedef, işletmede gerçekleşen ekonomik olayların doğru dönemde, doğru hesapta ve gerçeğe uygun biçimde mali tablolara yansıtılmasıdır.
Belirsiz hareketlerin, bağımsız denetim sürecinde ‘Önemli Yanlışlık Riski’ (RMM) oluşturmaması ve denetçinin görüşünü etkilememesi gerekir. Şirketlerin iç kontrol prosedürlerine bu ekstrelerin günlük mutabakatı eklenerek, olması gerektiği gibi doğru sonuçları alıp, bilinmeyenden çıkmalıyız.
Özetle; İyi muhasebe sadece bildiğini doğru kaydetmek değil; henüz bilmediğini de yanlış kaydetmemektir. Mesleki tecrübe ve şüphecilik tam olarak bu noktada başlar.
Bankalardan Belirsiz Hareket Açıklaması Talep Etme Dilekçe Örneği
Tarih: …. /…. /2026
…………………………………… BANKASI A.Ş.
…………………………………… ŞUBESİ MÜDÜRLÜĞÜ’NE
Konu: Banka Ekstresindeki Belirsiz / Operasyonel Hareketlerin Mahiyeti Hk.
Şirketimize ait şubeniz nezdinde bulunan …………………………………….. IBAN numaralı vadesiz ticari mevduat hesabımızın …. /…. /2026 tarihli hesap ekstresi (muavin dökümü) incelenmiştir.
Söz konusu ekstrede; …. /…. /2026 tarihinde, saat ….: …. itibarıyla hesap bakiyemize artış (giriş) olarak yansıyan ve hemen ardından aynı gün içinde azalış (çıkış) olarak kaydedilen …………………………….. TL tutarlı, “…………………………………..” (Örn: OPİM / Havuz Virmanı / Teknik Düzeltme) açıklamalı iki adet karşılıklı para hareketi tespit edilmiştir.
213 Sayılı Vergi Usul Kanunu’nun 227’nci maddesi ve 1 Sıra No.lu Muhasebe Sistemi Uygulama Genel Tebliği hükümleri uyarınca; şirketimizin ticari defter ve kayıtlarına işlenecek tüm finansal hareketlerin gerçeğe uygun, belgelendirilebilir ve ticari mahiyetinin net olması yasal bir zorunluluktur.
Bu kapsamda, yukarıda tarih ve tutarı belirtilen karşılıklı para hareketlerinin;
-
Bankanız sistemindeki teknik/operasyonel karşılığının ve kelime anlamının ne olduğunu,
-
Bu işlemin şirketimizin iradesi dışında gerçekleşen bir bankacılık sistemi/operasyon hatası veya düzeltme hareketi olup olmadığını,
-
Söz konusu hareketin arkasında üçüncü bir şahıs veya kurumun (müşteri, resmi kurum, ödeme kuruluşu vb.) bulunup bulunmadığını,
tevsik edici belge hükmünde sayılmak ve olası vergi incelemelerinde yasal ibraz dosyasına eklenmek üzere tarafımıza resmi ve YAZILI (E-posta veya Islak İmzalı Yazı) olarak bildirilmesini saygılarımızla arz ve talep ederiz.
Şirket Unvanı: ………………………………………………………………..
Vergi Dairesi / No: …………………………………………………………….
Kaşe / Yetkili İmza: ……………………………………………………………
Bu makale ekonomim.com sitesinde yayınlanmıştır.

GİB DİJİTAL UYGULAMALARINDA ENTEGRASYON VE ALTYAPI İYİLEŞTİRME ÖNERİLERİ RAPORU
Yazıyı paylaş "GİB DİJİTAL UYGULAMALARINDA ENTEGRASYON VE ALTYAPI İYİLEŞTİRME ÖNERİLERİ RAPORU"

Giriş
Gelir İdaresi Başkanlığı (GİB) dijital uygulamaları, mükellef ve meslek mensuplarının günlük iş süreçlerinde kritik bir rol oynamaktadır. Ancak mevcut sistemlerde yaşanan yoğunluk, entegrasyon eksiklikleri, kullanıcı deneyimi sorunları ve bürokratik engeller; hem zaman kaybına hem de hatalı işlemlere yol açmaktadır. Bu rapor, e-Defter, e-Fatura / e-Arşiv, e-Tebligat, Defter-Beyan Sistemi (DBS) ve Dijital Vergi Dairesi / e-Beyanname altyapılarında tespit edilen temel sorunları ve çözüm önerilerini sistematik biçimde sunmaktadır. Öneriler; kullanıcı dostu arayüzler, dinamik kontroller, toplu işlem kapasitesi ve modern entegrasyon çözümleri üzerine odaklanmaktadır.
1. E-Defter Uygulaması
Mevcut Sorun
Berat yükleme dönemlerinde (aylık veya üç aylık) tüm mükelleflerin aynı anda sisteme yükleme yapması, GİB sunucularında aşırı yoğunluğa ve kilitlenmelere neden olmaktadır.
Teknik Gerekçe
Veri trafiğinin belirli dönemlerde ani pik yapması; meslek mensuplarının zaman kaybetmesine ve sistemsel zaman aşımı (timeout) hatalarına yol açmaktadır.
Çözüm Önerisi
- Belirli bir ciro limitinin altında kalan mükellefler için berat gönderimlerinin takip eden yılın Haziran ayı sonuna kadar yıllık olarak yapılabilmesi sağlanmalıdır.
- Ciro limitine göre aylık, üç aylık ve yıllık kademelendirme sistemi getirilmelidir.
2. E-Fatura ve E-Arşiv Fatura Sistemi
Mevcut Sorunlar
- Şahıs firmalarında sistem sorgulaması yalnızca Vergi Kimlik Numarası (VKN) üzerinden yapıldığı için, T.C. Kimlik Numarası (TCKN) girildiğinde mükellefiyet durumu görünmemekte; e-Fatura mükellefine yanlışlıkla e-Arşiv fatura düzenlenebilmektedir. Bu durum usulsüzlük cezalarına yol açmaktadır.
- E-Arşiv portalında sehven yüksek tutarlı faturalar (sıfır hatası vb.) kesilebilmekte; nihai tüketicilere (mükellef olmayanlara) kesilen hatalı faturaların iptal süreçleri bürokratik engellere takılmaktadır.
Teknik Gerekçe
VKN ve TCKN veri tabanları arasında entegrasyon eksikliği ile portal arayüzlerinde dinamik doğrulama (validation) mekanizmalarının yetersizliği hata payını artırmaktadır.
Çözüm Önerileri
- Tüm mükellefler tek bir e-Fatura çatısı altında birleştirilmelidir.
- TCKN ve VKN sorgulamaları tek bir API üzerinden senkronize çalışmalıdır.
- Defter-Beyan Sistemi’nde olduğu gibi, ortalama limitlerin üzerinde fatura düzenlenirken ekrana “Yüksek tutarlı fatura düzenliyorsunuz, emin misiniz?” uyarı pop-up’ı eklenmelidir.
- Nihai tüketiciye kesilen hatalı e-Arşiv faturalarının sistem üzerinden tek tuşla iptal edilebilmesi kolaylaştırılmalıdır.
3. E-Tebligat Sistemi
Mevcut Sorun
Mükellefler gelen SMS bildirimlerini dolandırıcılık faaliyeti veya reklam zannederek dikkate almamakta; bu durum yasal sürelerin kaçırılmasına neden olmaktadır.
Teknik Gerekçe
SMS’lerin yalnızca bilgilendirme içermesi ve tebligat içeriğine ulaşmak için karmaşık şifreleme adımlarıyla sisteme giriş zorunluluğu, kullanıcı deneyimini olumsuz etkilemektedir.
Çözüm Önerisi
- Güvenli bir link altyapısı kurularak (dijital fatura sorgulamalarında olduğu gibi) mükellefin SMS’teki linke tıkladığında, gerekirse e-Devlet entegrasyonlu tek kullanımlık SMS şifresi ile doğrudan tebligat içeriğini görebilmesi sağlanmalıdır.
- GİB bünyesinde kurulacak bir IVR (Sesli Yanıt Sistemi) ile mükellefler otomatik olarak aranarak bilgilendirilmelidir.
4. Defter-Beyan Sistemi (DBS)
Mevcut Sorunlar
- Muhasebe panellerindeki mükellef listelerinde sözleşmesi biten, aktif olan veya işi terk eden tüm mükellefler bir arada listelenmekte ve ekran kirliliği yaratmaktadır.
- Genç Girişimci İstisnası ve Hasılat Esaslı Kazanç Vergilendirmesi süreçlerinde beyannameler otomatik matrah hesaplaması yapmamaktadır.
Teknik Gerekçe
Veritabanı sorgularında statü (Aktif/Pasif) ve dönem (Yıl) filtreleme algoritmalarının eksikliği; ayrıca beyanname şemalarının güncel istisna mevzuat kodlarıyla tam entegre çalışmaması.
Çözüm Önerileri
- Mükellef listesine “Yıl” ve “Durum (Aktif / Kapanmış / Sözleşmesi Feshedilmiş)” filtreleme butonları eklenmelidir.
- YGV veya GV beyannamesi düzenlenirken “Genç Girişimci İstisnası” seçildiğinde sistem kârdan otomatik düşüm yapmalıdır.
- Hasılat esaslı mükelleflerde beyanname ekranına normal kâr/zarar yerine doğrudan “Hasılat Esaslı Matrah” yansıtılmalıdır.
5. Dijital Vergi Dairesi ve E-Beyanname Altyapısı
Mevcut Sorunlar
- Birden fazla aracı veya borç kalemi olan mükellefler her bir tahakkuk için ayrı ayrı ödeme işlemi yapmak zorundadır.
- KDV-1, KDV-2, KDV-4 gibi beyannameler toplu olarak seçilip onaylanamamakta; beyanname düzeltmelerinde tüm satırların yeniden kontrol edilip kaydedilmesi gerekmektedir.
- Gerçek Faydalanıcı Formlarında değişiklik yapılırken eski bilgiler ekrana gelmemekte; her seferinde tüm veriler sıfırdan girilmektedir.
Teknik Gerekçe
Toplu işlem (batch processing) mimarisinin arayüzlerde desteklenmemesi ve formların asenkron veri çekme (prefill) yeteneğinin bulunmaması, meslek mensuplarına ciddi zaman kaybettirmektedir.
Çözüm Önerileri
- Sepete ekleme mantığıyla tüm vergi ve MTV borçları topluca seçilerek tek seferde ödenebilmelidir.
- Farklı beyanname türleri (KDV serisi vb.) toplu seçilerek tek onay mekanizmasıyla sisteme yüklenebilmeli; beyanname ve tahakkuklar toplu olarak indirilebilmelidir.
- Düzeltme beyannamelerinde yalnızca “Değişen Satır” onaylanmalı, tüm form baştan revize edilmemelidir.
- Gerçek Faydalanıcı formlarında geçmiş veriler ekrana hazır gelmeli; yalnızca değişen alanlar düzenlenebilmelidir.
Sonuç ve Genel Değerlendirme
Yukarıda belirtilen iyileştirmelerin hayata geçirilmesi;
- Sistem yoğunluğunu azaltacak,
- Hata ve usulsüzlük riskini düşürecek,
- Kullanıcı deneyimini önemli ölçüde yükseltecek,
- Meslek mensuplarının iş yükünü ve zaman kaybını minimize edecektir.
Önerilerin kademeli ve önceliklendirilmiş şekilde hayata geçirilmesi, GİB dijital dönüşüm sürecinin etkinliğini artıracak ve mükellef memnuniyetini güçlendirecektir.
ÇOK ÖNEMLİ NOT: İşbu Öneriler Raporu, Balıkesir Bağımsız Denetim Derneği tarafından Gelir İdaresi Başkanlığı ‘na sunulmuştur. Fayda sağlanmasını temenni ederim.
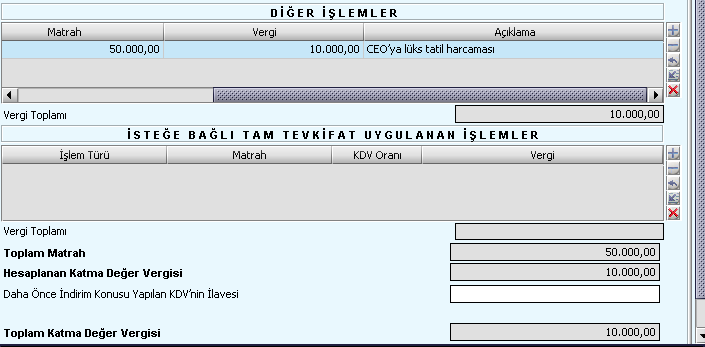
Katma Değer Vergisi Beyannamesine İlişkin Değişiklikler de Kritik Hususlar-509
Yazıyı paylaş "Katma Değer Vergisi Beyannamesine İlişkin Değişiklikler de Kritik Hususlar-509"

Söz konusu KDV1 45. Versiyon ile değişiklikler gündeme oturdu.
Katma Değer Vergisi Beyannamesinde 3/2026 vergilendirme döneminden başlamak üzere 1/4/2026 tarihinde değişiklikler yapılmıştır.
Çok yeni ve henüz istişare edilecektir. Bizlerde elimizden geldiğince bu doğru söylemlere katkıda bulunmaya çalışacağız.
Bu vesile ile yanlış bilgilendirmeden sakınmamız lazım.
Aşağıda yazdığım başlıkları açıklama yoluna da gidebilirim ve fakat görüntüde var olan “Binek oto sınırlamaları(Bazı durumlar)”na ait giderlerine atıfta bulunarak 509 nolu Kodu ve/ya satırı şimdilik açıklamakta yarar görüyorum.
Ayrıca burada, binek oto sınırlamalarından kısıt durumunu, şirket aktifine alınmış ve fakat “özel işinde ya da ailesi tarafından kullanılan” diye alarak ayırımı buna göre yapmanız lazım.
Kısaca bu kod ile ilgili açıklamaları başlık halinde yazmam gerekirse;
509’A GİREN BAŞLICA İŞLEMLER aşağıdaki gibidir:
1. Lüks ve şahsi harcamalar
Şirket sahibinin özel giderleri
Lüks tüketim
2. Ceza ve yaptırımlar
Trafik cezaları
Vergi cezaları
3. Örtülü kazanç / transfer fiyatlandırması
4. Kanunen kabul edilmeyen bağışlar
5. Binek oto sınırlamaları (bazı durumlar)
Tüm Meslektaşlara kolaylıklar dilerim.
Selahattin İpek

Yeminli mali müşavirlikte kamu görevlisi tanımı: Netlik arayışı

Elbette yapılan işler açısından bu değerlendirmeyi yapmak bazılarına göre doğru kabul edilebilir. Daha yalın anlatmaya kalkarsak, söz konusu unvana sahip meslek insanlarının yapmış oldukları hizmet, kamu hizmeti addedilebilir olması kişiyi kamu görevlisi diye tanımlamaz. Biliyoruz ki, birçok seslendirmeyle söz konusu meslek mensupları da kendilerini kamu görevlisi diye tanımlayarak, üstün nitelikli hizmet almaya çalışmaktadırlar. Bu durum aslında kendilerine bir free zone yaratma gayretlerine sahne olurken, tepkilere de meydan vermiştir. Konunun bu anlamda çok daha fazla detayına girmeden, 1982 Anayasasında kamu görevlileri, esas itibariyle “kamu hizmeti görevlileriyle ilgili hükümler” başlığı altında 128 ve 129 uncu maddelerinde düzenlenmiştir.
“Genel İlkeler” başlıklı 128 inci maddeye göre “Devletin, kamu iktisadi teşebbüsleri ve diğer kamu tüzelkişilerinin genel idare esaslarına göre yürütmekle yükümlü oldukları kamu hizmetlerinin gerektirdiği asli ve sürekli görevler, memurlar ve diğer kamu görevlileri eliyle görülür”.
129 uncu madde ise “Görev Ve Sorumlulukları, Disiplin Kovuşturulmasında Güvence Başlığı” altında “Memurlar ve diğer kamu görevlileri Anayasa ve kanunlara sadık kalarak faaliyette bulunmakla yükümlüdürler.
Memurlar ve diğer kamu görevlileri ile kamu kurumu niteliğindeki meslek kuruluşları ve bunların üst kuruluşları mensuplarına savunma hakkı tanınmadıkça disiplin cezası verilemez.
(Değişik üçüncü fıkra: 7/5/2010-5982/13 md.) Disiplin kararları yargı denetimi dışında bırakılamaz.
Silahlı Kuvvetler mensupları ile hâkimler ve savcılar hakkındaki hükümler saklıdır.
Memurlar ve diğer kamu görevlilerinin yetkilerini kullanırken işledikleri kusurlardan doğan tazminat davaları, kendilerine rücu edilmek kaydıyla ve kanunun gösterdiği şekil ve şartlara uygun olarak, ancak idare aleyhine açılabilir.
Memurlar ve diğer kamu görevlileri hakkında işledikleri iddia edilen suçlardan ötürü ceza kovuşturması açılması, kanunla belirlenen istisnalar dışında, kanunun gösterdiği idari merciin iznine bağlıdır.”
Bu iki madde özellikle altı çizilmesi gereken önemli direngi noktalarıdır. Çünkü içlerinde hem kamu iktisadi kuruluşlarının da yürütmekte oldukları kamu hizmetlerinin varlığını açıkça belirtmeleri hem de söz konusu kamu hizmetlerini memurlar dışında kamu görevlileri tarafından da yürütüleceğini ifade etmektedirler.
Şimdi aklımıza gelen kim bu “kamu görevlisi?
Değil mi?
Bu sorunun cevabı maalesef Anayasamızda yoktur.
Yani kamu görevlisi tanımı yoktur.
Anayasa’nın 128 ve 129 uncu maddelerinden yola çıkarak Türk Ceza Kanunu (TCK)’nda YMM ve SMMM meslek insanları mesleğin ifası sırasında sorumluluk uygulamalarına dikkat etmelidir.
Hatta TCK’da yargı görevi yapan, hakem, bilirkişi, noter veya YMM olması halinde ceza arttırılmaktadır.
Şöyle ki;
“Resmi bir belgede sahtecilik yapılması halinde örneğin bir rapora sahte bir evrakın eklenmesi veya tasdiki halinde daha ağır ceza TCK 204 md hükmü gereği meslek mensuplarına 3 ila 8yıl arasında ceza verilebilmektedir. Aynı yasanın 257. Maddesi hükmü görevi kötüye kullanma halinde 6 ay ila 2 yıl arasında ceza söz konusudur. Diğer taraftan, görevin yapılması sırasında ihmal söz konusu ise ceza 3 aydan başlayıp 1 yıla kadar devam etmektedir.
Türk Ceza Kanunu açısından mesleğin uygulama aşamasında YMM ‘ler açısından özgü suçlar aşağıdaki gibidir:
a- Resmi belgede sahtecilik (md.204/2)
b- Sırrın ifşası (md.239) ticari sır müşteri sırrı
c- Zimmet ve irtikap suçları YMM’lerde söz konusu değildir.
d- Rüşvet suçu
e- Görevi kötüye kullanma suçu (md.257)
f- Suçu bildirmeme suçları (md.279)
Maddeler halinde analiz edebilir ve bir bütünlük içinde görebiliriz.
3568 sayılı yasaya göre YMM’ler tarafından tasdik edilen belgeler, düzenlenen raporların doğru olmaması, gerçeği yansıtmaması sebepleri ile daha ağır bir cezayı icap ettiren bir suç yoksa 6 aydan 1 yıla kadar hapis ve adli para cezası verilecektir. (Bkz. 3568 sayılı kanun md.49)”
SMMM ’ler yönünden ise, kullanılan kaşe, mühür, şifre, parola gibi vasıtalar bu meslek mensuplarının mesleğin ifası sırasında kamu hizmetini yerine getiriyor olduklarından; ceza çukuruna düşmemelerini temenni ederim.
O halde Kamu Görevlisi tanımı ortada yokken, mali müşavirlik ve muhasebecilik mesleğinin sürdürülmesi sırasında ve ayrıca tam tasdik hizmetlerinin sunulması esnasında meslek insanlarının kamu görevlisi olduğu ve buna göre işlediği fiillerden dolayı takibe tabi olduğu uygulamada görülmektedir. Durumun netlik kazanmasına yönelik, gereken çözümlerin özellikle hemen yürürlüğe alınması şarttır.
Muhasebe mesleğinin her ne kadar teknik olarak iyileşme göstererek basitleşmiş gibi addedilmesine rağmen, detaylanarak icra edildiğine tanık oluyoruz. Günümüzde, müşterek ve müteselsil sorumluluk anlayışının da değişimiyle, meslek insanlarını zora sokacağı aşikâr olan söz konusu Kamu Görevlisi, Kamu Hizmetlisi tanımlamasının meslek açısından bir an evvel yapılmasında fayda vardır.
YEMİNLİ MALİ MÜŞAVİRLİK MESLEĞİ BİR KAMU HİZMETİDİR
Öte yandan, 1982 Anayasası ve 5237 sayılı Türk Ceza Kanunu kamu görevlisi tanımı yer almazken, yine meslek yasamız olan 3568 sayılı Kanun’da yeminli mali müşavirlik mesleği, bir kamu hizmeti olarak görülmektedir.
Bu durumun en açık ve çarpıcı biçimde yansımasını, yeminli mali müşavirlik şartlarını taşıyarak mesleğe kabul edilenler görevlerine fiilen başlamadan önce, Asliye Ticaret Mahkemesi’nde ettikleri ve 3568 sayılı Kanun’un “YEMİN” başlıklı 11. maddesinde yer alan yemin metninde görmek mümkündür.
O halde aşağıda yer alan yemin metnini bilgilenme için dikkatle takibe almanızı tavsiye ederim.
Yemin metni:
“Yeminli mali müşavirlik mesleğinin, bir kamu hizmeti olduğunu bilerek, Türkiye Cumhuriyeti kanunlarına, mesleki kurallara ve meslek ahlâkına uyacağıma, mesleğimi tam bir bağımsızlık, tarafsızlık ve dürüstlükle yerine getireceğime, üzerime aldığım işleri dikkat ve özenle yapacağıma, namusum ve şerefim üzerine yemin ederim.”
Yukarıdaki yemin metni, YMM’lerin kamu görevlisi olduklarına değil, yapılan işin kamusal hizmet niteliğine dikkat çekmesi açısından önemlidir.
3568 sayılı Kanun’un 12. maddesinin üçüncü fıkrasına göre, kanunları gereğince kamu kurum ve kuruluşlarına yeminli mali müşavirlerce tasdik edilerek verilmiş mali tablolar, kamu idaresinin yetkili memurlarınca, tasdikin kapsamı ölçüsünde incelenmiş bir belge olarak kabul edilmektedir. Bu maddede de yeminli mali müşavirlerce yapılan birtakım işlerin kamu hizmeti kapsamında değerlendirildiği anlaşılmaktadır.
3568 sayılı Kanun’un 47. maddesi hükmü ise, meslek mensuplarının görevleri sırasında veya görevleri sebebiyle işledikleri suçlardan dolayı fiillerinin niteliğine göre Türk Ceza Kanunu’nun kamu görevlilerine ait hükümleri uyarınca cezalandırılacağına amirdir.
3568 sayılı Yasaya göre unvan almış meslek mensuplarının kamu görevlisi olarak kabul edilip edilmeyeceği konusu henüz netlik kazanmasa da ağırlık görüş meslek mensuplarının yaptıkları işler ve sürdürdükleri görevlerle ilgili olarak kısmen kamu görevlisi oldukları kabul edilmiştir.
Ayrıca, Sayıştay ve Anayasa Mahkemesi kararları da YMM’lerin kamu görevlisi olmadığı yönünde yorumlara yer vermektedir.
VUK’un mükerrer 227. maddesine ilişkin olarak Anayasa Mahkemesi tarafından verilmiş Karar’daki[1] bazı tespitlerden olup, yol gösterici niteliktedir. Bu tespitlerden bir diğeri de aşağıdaki gibidir:
“Çok iyi anımsıyoruz ki Anayasa Mahkememiz 3194 sayılı İmar Kanunu’nun “Yeminli Serbest Mimarlık ve Mühendislik büroları”na “kamu görevi” niteliğinde yetkiler veren hükümlerini bunların “Serbest Meslek faaliyeti icra etmekte olan” “özel kişiler” olduğu, memur ve kamu görevlisi sayılamayacakları gerekçesi ile E.1985/11, K.1986/29 sayılı kararı ile iptal etmiştir.”
Yeminli mali müşavirlerin kamu görevlisi olarak kabul edilemeyeceğine ilişkin diğer bir karar Sayıştay Genel Kurulu tarafından verilmiştir. Sayıştay Genel Kurulunun kararındaki[2] net ifade:
“Yeminli mali müşavirler ise, kamu görevlisi değil, mesleklerini 3568 sayılı Kanun’a göre icra eden serbest meslek mensuplarıdır.”
Şöyle ki; mali müşavirlik ve muhasebecilik mesleğinin sürdürülmesi sırasında ve ayrıca yeminli mali müşavirlerce tasdik hizmetlerinin sunulması sürecinde hem mali müşavirler hem de yeminli mali müşavirlerin kamu görevlisi olduğu ve buna göre işledikleri fiillerden dolayı takibe tabi oldukları uygulamalarda yer yer görülmektedir.
Söz konusu konuya ait karmaşanın giderilmesi ve algıların askıya alınmaması için, öncelikli yapıcı çözüm önerilerine itibar etmemiz, aslında YMM ve SMMM meslek mensupları arasında var olan unvan karışıklığını da ortadan kaldıracaktır.
-Meslek Mensupları arasındaki unvan tanımları netleştirilmelidir. Kanun koyucu tarafından YMM’lerin kamu görevlisi olup olmadığı net bir şekilde tanımlanmalıdır.
-Ceza Hükümleri Gözden Geçirilmelidir: Meslek mensuplarının fiillerine uygulanacak cezai hükümler, kamu görevlisi mi, kamu hizmeti veren özel hukuk kişisi mi olduklarına göre ayrım yapmalıdır.
-Mesleki Bilinç Artırılmalıdır: YMM ve SMMM meslek mensupları, yürüttükleri kamu hizmeti niteliğindeki işlerin sorumluluğu konusunda bilinçlendirilmelidir.
Sonuç olarak, YMM’lerin kamu kurumlarına sundukları tasdik hizmetleri ve bu belgelerin kamu kurumları tarafından kabul edilme şekli, uygulamada kamu hizmeti niteliğini pekiştirse de kamu görevlisi olduklarına dair kesin bir yasal statü oluşmamıştır.
[1] Anayasa Mahkemesi’nin, 26.06.1996 tarih ve E. 1996/5 ve K. 1996/26 sayılı Kararı.
[2] Sayıştay Genel Kurulu’nun, 02.04.2001 tarih ve 4984/1 sayılı Kararı.
*Bu makale 18.06.2025 tarihinde ekonomim.com adresinde yayınlanmıştır.

YMM’lerin bilgi talepleri karşısında vergi dairelerinin sorumlulukları (!)
Yazıyı paylaş "YMM’lerin bilgi talepleri karşısında vergi dairelerinin sorumlulukları (!)"

Yeminli Mali Müşavirlik (YMM), 3568 Sayılı Serbest Muhasebecilik, Serbest Muhasebeci Mali Müşavirlik ve Yeminli Mali Müşavirlik Kanunu ile ve T.C. Hazine ve Maliye Bakanlığı ‘nın(Bakanlık) “vergi denetimi” hususundaki iş yükünü azaltmak genel gerekçesinde yapılandırılmış meslek olarak ihdas edilmiştir.
Ayrıca Kanun ‘un gerekçesine yoğunlaştığımız vakit, hem vergi denetiminden kaynaklı ihtilafların çözümüne yardımcı olmaları hem de muhasebe mesleğinin güzel ahlak sistematiği içinde ileri seviyelere ulaşması için ifadelerini görüyoruz.
Elbette bu ve benzeri çıkarımlar neticesi doğal olarak YMM meslek insanlarına kanunla tahsis edilen sorumluluk ve yetkileri üzerinden Bakanlık elemanları arasında sistemin aksamadan işlerliğinin sağlanması gerekmektedir.
Bu vesile ile Bakanlık tarafından kısmi olarak devredilen vergi denetimi önemli ve göz önünde bir konu olmasından dolayı YMM’lerin yetki ve sorumlulukları birçok şekli ile eleştiri konusu yapılabilmektedir.
YEMİNLİ MALİ MÜŞAVİRLİK MESLEĞİNİN KONUSU
3568 sayılı Kanunun 2. Maddesi B) Yeminli mali müşavirlik mesleğinin konusu:
(A) fıkrasının (b) ve (c) bentlerinde yazılı işleri yapmanın yanında Kanunun 12’nci maddesine göre çıkartılacak yönetmelik çerçevesinde tasdik işlerini yapmaktır.
YMM mesleğinin konusu olan Tasdik ve tasdikten doğan sorumluluğu yani söz konusu 12.nci maddeyi yeniden ve dikkatle okumamızda fayda var. Çünkü sorumlulukları ağır ve neticesi yabana atılamayacak boyutta müeyyidelerle sabittir.
“Yeminli mali müşavirler gerçek ve tüzel kişilerin veya bunların teşebbüs ve işletmelerinin mali tablolarını ve beyannamelerini mevzuat hükümleri, muhasebe prensipleri ile muhasebe standartlarına uygunluğunu ve hesapların denetim standartlarına göre incelendiğini tasdik ederler.
Yeminli mali müşavirlerin tasdik edecekleri belgeler, tasdik konuları ile tasdike ilişkin esaslar; gerçek ve tüzel kişilerin mükellefiyet şekilleri, iş kolları ve ciroları, döviz kazandırıcı işlemleri, ithalat ve ihracatları, yatırımın miktarları ve nevileri ile belgelerin ibraz edileceği merciler esas alınmak suretiyle Maliye ve Gümrük Bakanlığınca çıkarılacak yönetmeliklerle belirlenir.
Kanunları gereğince, kamu kurum ve kuruluşlarına verilen tasdik edilmiş mali tablolar, kamu idaresinin yetkili memurlarınca, tasdikin kapsamı ölçüsünde incelenmiş bir belge olarak kabul edilir. Ancak çeşitli kanunlarla kamu idaresine tanınan teftiş ve inceleme yetkilerinin kullanılmasına ve gerektiğinde tekrarına ait hususlar saklıdır.
Yeminli mali müşavirler yaptıkları tasdikin doğruluğundan sorumludurlar. Yaptıkları tasdikin doğru olmaması halinde, tasdikin kapsamı ile sınırlı olmak üzere, ziyaa uğratılan vergilerden ve kesilecek cezalardan mükellefle birlikte müştereken ve müteselsilen sorumlu olurlar. Yeminli mali müşavirler, yaptıkları tasdikin kapsamını düzenleyecekleri raporda açıkça belirtirler.
Bu Kanun hükümlerine göre meslekten ihraç edilenlerin vergi kanunları ve diğer kanunlardaki sorumlulukları saklıdır.”
Yukarıda verdiğimiz 12. Maddenin Yeminli Mali Müşavirlere tasdik işlemlerinden “doğruluk sorumluluğu” yüklediğini anlıyoruz. Yaptıkları tasdikin doğru olmaması halinde, tasdikin kapsamı ile sınırlı olmak üzere, ziyaa uğratılan vergilerden ve kesilecek cezalardan mükellefle birlikte müştereken ve müteselsilen sorumlu olurlar.
Bu arada eksik kalmaması açısından Vergi Usul Kanunu ’un Mükerrer 227. Maddesi, YMM’ye aynı zamanda “uygunluk sorumluluğu” yüklediğini de unutmayalım.
YEMİNLİ MALİ MÜŞAVİRLER YAPTIKLARI TASDİKİN DOĞRULUĞUNDAN SORUMLUDURLAR
Bilindiği üzere 27 sıra no’lu Serbest Muhasebecilik, Serbest Muhasebeci Mali Müşavirlik ve Yeminli Mali Müşavirlik Kanunu Genel Tebliği’nde yeminli mali müşavirler arasında teyit alınmak suretiyle karşıt inceleme yapılması konusu düzenlenmiştir. 29 ve 41 sıra no’lu Serbest Muhasebecilik, Serbest Muhasebeci Mali Müşavirlik ve Yeminli Mali Müşavirlik Kanunu Genel Tebliğlerinde yer alan düzenlemeler uyarınca; Yeminli Mali Müşavirler tasdik hizmeti verdikleri mükelleflerin doğrudan ya da silsile yoluyla ticari ilişkide bulunduğu kişiler ile ilgili olarak tam tasdik hizmeti veren diğer yeminli mali müşavirlerden bilgi isteyebilmektedirler.[1]
YMM’lerin vergi dairelerinden bilgi istemelerine vergi dairelerinin cevap vermesi gerektiği konusunda İstanbul 2. İdare Mahkemesi bir karar vermiştir.
Orta yerde ilgili tebliğler ve mahkeme kararı dururken, son zamanlarda Mali İdare neden vergi toplama merkezleri olan vergi daireleri gibi stratejik noktalara muhalefet esnekliği vermektedir?
Yine alıntılayarak ifade edelim ki, “Ne oldu da vergi daireleri 3568 sayılı yasanın ve 4982 sayılı yasanın aksine hareket ederek bilgi vermemeye başladılar. Anlamak mümkün değil.”
29.03.2022 Tarihinde bdTurkey.com internet sitesinde yayımlanan Değerli USTAM YMM Cevdet Akçakoca’nın “YMM’lerin vergi dairesinden bilgi istemesi” başlıklı yazısında dikkat çeken bir sitem ile karışık farkındalığı görmeniz oldukça önem arz etmektedir. Ana temasında elbette başlıktan da anlaşılacağı üzere, Yeminli ‘lerin vergi dairesinden bilgi istemesi, yasaya uygun hale getirilerek uygulamaya alınması gerekmektedir. Sahayı rahatlatacak bir uygulama gerekirse, tebliğe muhalefet eden vergi dairelerine idari yaptırım ile düzenlenmelidir.
Ne yazık ki Türkiye ‘de alınan bazı mahkeme kararları sahada pratik edilemiyor!
Bu durum yaşadığımız coğrafyamızda Anayasamızın 10. Maddesiyle çerçeve altına alınan eşitlik ilkesinin varlığı ve var olmanın gereği olarak hukuka uygunluğu tartışmasızdır. Fakat hukuki olmayan sebeplerle uygulama alanı bulamamaktadır.
Eşitlik ilkesini kilit madde olarak kabul edersek, aynı düzlem üzerinde yaşadığımız insanımıza dair olan Anayasal hak ve hukukumuzun madde etrafında uydulandığına tanık olmaktayız.
Peki, bu cümle neden bu kadar önem arz ediyor?
O zaman eşitlik ilkesinin diğer etkileşimlerini bir kenara bırakarak, anayasal vergilendirme ilkelerine göz atmamızda fayda var. Başlıklar halinde aşağıya alıntıladığım biçimde dahi ne kadar önem arz ettiğine tanık olduğumuza ikna olacağız kanaatindeyim.
Vergilemenin anayasal ilkeleri nelerdir?[2]
-
Hukuk Devleti İlkesi. …
-
Sosyal Devlet İlkesi. …
-
Vergilemede Genellik İlkesi. …
-
Vergide Eşitlik İlkesi. …
-
Vergide Ölçülülük İlkesi. …
-
Kanunsuz Vergi Olmaz İlkesi.
Durumdan vazife çıkarmak adına alıntılarda bulunduğum yukarıdaki yazı içeriğini usulünce Serbest Muhasebeci Mali Müşavir meslek kamuoyuna da bir şekilde teşbih ederek detaylarıyla analiz etmeye çalışalım. Vergilemenin bir gönüllülük üzerine kurgulanmadığı ve elbette anayasal çerçeve çizgisinden hareketle cebri olarak tahsili söz konusudur. Eşitlik ilkesi üzerinden anlatım sağlamaya çalışmamızda bu yüzdendir.
Vergide eşitlik ilkesi, mutlak eşitlikten ziyade, benzer durumdakilere benzer, farklı durumdakilere farklı muamele anlamına gelir. Bu durum eşitlik ilkesinin ruhuna aykırı olmamakla beraber, kavramın içini dolduran bir pratiktir. YMM’lerin vergi dairelerinden bilgi istemelerine vergi dairelerinin cevap vermesi gerektiğine dair Mahkeme kararı bu yüzden devlet insicamı ve ricali bakımından önemlidir. Karar tereddütsüz ilgilileri tarafından yerine getirilmeli ve 3568, 4982, 6698 sayılı Kanunlar vs. bahane gösterilerek kısıtlar konmamalıdır.
Ya yoksa kanuniliğinin yerine getirilmesi gereken bir normun, hukuki olarak bile isteye uygulayıcıları tarafından askıya alınması hem meslek unvanını hem de hukuk alanını itibardan tasarruf ettirdiği için nizamın sağlanmasına dair, mahkeme edebilme hakkı işaret edilmekte.
Kanuni yetki elbette sağlanarak, konu hakkındaki görev odaların temel çalışma alanında olmalıdır.
Buradan hareketle Yeminli Mali Müşavirlerin hangi kısıtlar dâhilinde bilgi isteyebileceği ve bu duruma karşılık olarak Vergi Dairelerinin inisiyatifini de ele alarak sonuçların ne şekilde yorumlanabileceği hususu, şüphesiz Serbest Muhasebeci Mali Müşavir (SMMM) meslek mensuplarının da uygulama tebliğini bekledikleri Katma Değer Vergisi iade raporu düzenleme yetkisi için kelebek etkisi yapacaktır. Yani YMM ‘lerin vergi dairelerinden bilgi alabilmeleri o kadar önemlidir ki, tarafımızdan konuya daha fazla hassasiyet göstererek, dikkatle yaklaşmamız gerektiğinin altını özellikle çizmek isterim.
Dolayısıyla konuyu mesleğin geleceği ve veya mensuplarının hangi cenderede olacakları hususunda değerlendirme yapmalarının önem arz ettiğini beyan ve ifade ederim.
Bilgi isteme yazılarında Yeminli Mali Müşavir ile alakalı tüm bilgilerin yanında hizmet verdiği mükellef ile olan tasdik sözleşmesiyle alakalı tüm bilgiler eksiksiz olarak bildirilerek hizmetinin konusu, vergilendirme dönemi ve istenilecek bilgiler açık olarak belirtilmelidir.
Tüm bu veri alma süreçlerinden elde edilen bilgilerin, Yeminli Mali Müşavirler tarafından ilgili ve alakalı hizmetlerde kullanılmalarının dışında bir başka yerde paylaşımları hususu ticari sır ve kişisel verileri korumak adına elbette önem arz eder. Veri güvenliği açısından, Yeminli Mali Müşavirlerin mesleki faaliyetleriyle ilgili olarak öğrendikleri bilgileri ifşa etmeleri, 3568 sayılı Kanunun 43’üncü maddesi ile yasaklandığı için Yeminli Mali Müşavirlerin bu hususta gerekli özeni göstermeleri gerekmektedir.
YMM’lerin diğer taraftan, 08.11.1995 tarihli Serbest Muhasebecilik, Serbest Muhasebeci Mali Müşavirlik ve Yeminli Mali Müşavirlik Kanunu Genel Tebliği (Sıra No:19) ile; “vergi daireleri Yeminli Mali Müşavirlerin tasdik hizmeti verdiği mükelleflerin veya verilen tasdik hizmetleri ile ilgili olarak mükelleflerin ticari ilişkide bulunduğu üçüncü kişilerle ilgili olarak yazı ile yapacakları bilgi isteme taleplerini yerine getireceklerdir.” Diye bertilmiştir.
Yine YMM’lerin vergi dairelerinden, sadece vergi dairelerinde mevcut ve elde edilmek için harici bir araştırmayı gerektirmeyen bilgilerin talep edilebileceği 20 nolu SM, SMMM ve YMM kanunu Genel Tebliği’nde (19.02.1996 tarih ve 22559 sayılı Resmî Gazete) belirtilmiştir.
Ayrıca 27 no’lu SM, SMMM ve YMM kanunu Genel Tebliği’nde (06.12.2000 tarih ve 24252 sayılı Resmi Gazete) YMM’lerin bu tebliğde belirtilen esaslara uygun olarak vergi dairelerinden yapacakları yazılı bilgi taleplerinin 15 gün içinde yerine getirileceği belirtilmektedir. Yapılan bu yasal düzenlemeler çerçevesinde, YMM Tasdik kapsamı ile sınırlı olarak, mükellef veya mükellef ile ilgili hususlar için yalnızca yazı ile Vergi Daireleri’nden bilgi isteyebileceklerdir.
Söz konusu YMM’lerin bilgi taleplerinin 15 gün içinde yerine getirileceği belirtilmiştir. Ancak, bu yazılı talebin belirtilen sürede yerine getirilmemesi halinde uygulanacak yaptırım yasal mevzuatta mevcut bulunmamaktadır.
Dolayısıyla YMM’lerin vergi dairesinden olan bilgi talepleri tamamen Vergi Dairesi müdürünün inisiyatifine bırakılmıştır. YMM’lerin söz konusu mükelleflerin dosyalarını vergi inceleme elemanları gibi fiili olarak incelemeleri ve vergi dairelerinden mükellef ile ilgili olarak yoklama yaptırmaları ise yasal olarak mümkün değildir.
Konu hakkında çözüm önerilerine geçmeden evvel inanıyoruz ki, Mali İdare mahir olduğu konuya ait çözümsel yaklaşımlara duyarlık göstererek, taraflar arasında işleyişi elbette kolaylaştıracaktır.
Bunun için İdarenin çok iyi kullandığını bildiğimiz “dijital teknoloji”, hem en iyi yardımcıları hem de basit olarak sorunun üstesinden gelme aracı olarak kullanılabilir. O halde çözüm önerilerini aşağıdaki biçimde özetlemek mümkündür:
-
İdari Yaptırımlar: Tebliğin emredici hükmlerine uymayan, aykırı davranan vergi daireleri için idari yaptırım mekanizması öngörülmelidir. Getirilmelidir.
-
Dijital Başvuru Sistemi: YMM bilgi taleplerinin iletilebileceği standart, dijital ve izlenebilir bir sistem oluşturulmalıdır.
-
Veri Güvenliği Protokolü: Bilgi taleplerinde kişisel verilerin korunmasına yönelik 6698 sayılı Kanun(Kişisel Verileri Koruma Kanunu) kapsamında sınırları netleştirilerek açık protokoller tanımlanmalıdır.
Söz konusu sorunun çözümü için mevzuat uyumunun sağlanması ve dijital sistemlerle desteklenmiş, şeffaf bir yapı oluşturulması büyük önem arz etmektedir.
Peki, ne var tüm bu önermelerden çıkaracağımız sonuç?
Bildiğinizi üzere, YMM’lerin bilgi talep hakkı, mesleklerinin gereği olan tasdik sorumluluğunun bir uzantısıdır. Vergi dairelerinin bu taleplere yanıt vermemesi, hem Anayasa’ya hem de ilgili mevzuata aykırı bir uygulama olup, hukuki ve idari düzenlemelerle giderilmesi gereken bir sorundur.
Anayasa ‘nın 10. Maddesindeki eşitlik ilkesine ve kamu hizmetlerinin tarafsızlık ilkesine aykırı olan bu durumun, meslek itibarının korunması ve kamu hizmetinin etkinliği açısından yapılacak iyileştirme çalışmaları hayati önem taşımaktadır.
[1] İstanbul, 08.03.2017 – YMM Bilgi Verme Yazıları Hk. YMM Odaları Ortak Duyuru
[2] https://hukukif.com/anayasal-vergilendirme-ilkeleri/
Yukarıdaki yazı ekonomim.com sitesinde yayınlanmıştır.

YANILMA VE GÖRÜŞ DEĞİŞİKLİĞİ:

Bilindiği üzere 563 Sıra Numaralı VUK Genel Tebliği ile Enflasyon Düzeltmesi ‘nde meydana gelen değişiklikler neticesi mali ekosisteminde dalgalanmalara sebep olmuştur.
Neydi Tebliğin özeti hatırlayalım: Cirosu 50 Milyon altındaki işletmelere Enflasyon Düzeltmesi Gelir veya Kurumlar Vergisi Beyannamesi ile beraber yılda bir kez, diğer yanda yine ifade edilen limit üstündeki işletmeler de zorunlu olarak Geçici Vergi Dönemlerini de kapsayacak şekilde enflasyon düzeltmek zorundadırlar.
İhtilaflı olan birçok konunun da var olması bir yana, aşağıda Tebliğin 4-(3) Maddesi umarım dikkatinizi çekmiştir.
(3) Bu madde kapsamındaki mükelleflerin, ikinci geçici vergi dönemine ilişkin beyannamelerini, ikinci fıkrada belirtilen esaslar dâhilinde, enflasyon düzeltmesi öncesi oluşan kar veya zarara göre geçici vergi matrahlarını düzelterek vermeleri gerekmektedir. Düzeltme işlemlerinin beyanname verme süresi içinde yapılması durumunda herhangi bir vergi cezası veya gecikme faizi ödenmeyeceği tabiidir.
Peki, buradan yola çıkarak aşağıdaki sonuca ulaşmak mümkün müdür?
Vergi Usul Kanunu “Yanılma Ve Görüş Değişikliği:” başlığı altında yer alan Madde 369- (Değişik madde: 23/07/2010-6009 S.K/14.md.) söz konusu Tebliğ ‘in ceza-i şartını ortadan kaldırmaktadır.
Şöyle ki; “Yetkili makamların mükellefin kendisine yazı ile yanlış izahat vermiş olmaları veya bir hükmün uygulanma tarzına ilişkin bir içtihadın değişmiş olması halinde vergi cezası kesilmez ve gecikme faizi hesaplanmaz.
Bir hükmün uygulanma tarzı hususunda yetkili makamların genel tebliğ veya sirkülerde değişiklik yapmak suretiyle görüş ve kanaatini değiştirmesi halinde, oluşan yeni görüş ve kanaate ilişkin genel tebliğ veya sirküler yayımlandığı tarihten itibaren geçerli olup, geriye dönük olarak uygulanamaz. Şu kadar ki, bu hüküm yargı mercileri tarafından iptal edilen genel tebliğ ve sirküler hakkında uygulanmaz.”
Diye maddeye atıfta bulunarak, söz konusu uygulama pratiklerinden doğan konular mahkemeye taşındığı vakit olumlu ya da olumsuz karşılık bulabilirliğinden mahrum(mu)dur?
Sonuç olarak;
Anayasa ‘nın 73’üncü maddesinin üçüncü fıkrası ise; “Vergi, resim, harç ve benzeri mali yükümlülükler kanunla konulur, değiştirilir veya kaldırılır” şeklinde düzenlenmiştir. Yani bu gibi düzenlemeler Tebliğ ile değil Kanun ile yapılır ve vergi koyma yetkisi parlamentoya aittir.
Önemli bir konuya nokta koyarak dikkatinizi çekmek istedim.
Saygılarımla. 02.09.2024
Selahattin İpek

DEVREDEN KDV VE YMM DİASPORASI!

16 Temmuz 2024 tarihi ticari hayatımızda kâh eskiden kullanılıp kaldırılan kâh yeni terminolojilere alışmaya çalıştığımız bir milat olarak yer almıştır.
Maliye İdaresi ve meslek mensuplarını yakından ilgilendiren, kimine göre vergi reformu, kimini göre vergi uyum ve güvenliğini artırıcı 104 sayfadan oluşan teklif silsilesi TBMM ‘ne sunularak yasalaşma sürecini tamamlama yoluna girmiştir.
Taraflar arasında da uzlaşma ile kabullenileceği üzere bu teklifin en can alıcı noktalarından biri; Teklifin 20.maddesidir.
Madde 20- “3065 saylı kanunun 30 uncu maddesinin birinci fıkrasına aşağıdaki bent eklenmiştir.
“f) Beş takvim yılı süresince indirim yoluyla giderilemeyen katma değer vergisi.”
Bu maddenin okuryazarlığını yapacak olursak aslında Katma Değer Vergisi(KDV) Beyannamelerinde yer alan indirilemeyen KDV veya devreden KDV ‘nin 5 takvim yılı boyunca indirilememesi neticesi Kurumlar Vergisi tespitinde gider olarak yer almasıdır. Elbette doğrudan giderleştirme söz konusu değildir. 5 yılın sonunda özel bir fon da takibi mümkün olan bu indirilemeyen KDV üç yıl içinde mükellefin talebi doğrultusunda vergi incelemesine tabi tutularak giderleştirme izni verilecektir(Kanun teklifi Madde 23). Teklif yasalaştığı takdirde, yürürlük tarihi ise 01.01.2030 ‘dur.
Demek oluyor ki, hem Yüklenilen KDV hem de İndirilemeyen KDV için bundan böyle bir mühlet söz konusudur ve bu da 5 yıldır.
Vergi incelemesi talep edilmediği takdirde kanaatimizce giderleştirilmesi mümkün olmadığı gibi, maliyet olarak da hesaplarda yer alamayacaktır. KKEG olarak firmalara bindireceği yükü düşünmek bile ödeyerek hak edilen KDV ‘den kanun yoluyla zorla vaz geçmek olur ki; ihtilaf ve tartışmaları ile Mali İdare üzerinde baskılamaya temel olacaktır. Bu yönden mahkeme edilebilir bir uygulamanın taraflarını iyi dinleyerek olura gidilmesi şarttır.
Peki, Kanun Teklifi içindeki Vergi İnceleme Raporu ‘nu kim istiyor?
Ancak, son zamanlarda Kanun Teklifi Madde 20 ile alakalı Devreden KDV düzenlemesi ve hemen 23. Maddesinde de uygulamanın nasıl olacağına dair izahatlar tartışılırken Yeminli Mali Müşavir(YMM) meslek insanlarının durumdan vazife çıkarması manidar hal almaktadır. Sebebi ise 5. Yılın sonunda indirilemeyen Devreden KDV tutarının “fon hesabına alınmadan direk olarak giderleştirilmesi ve 23. Maddede yer alan vergi inceleme şartının yerine YMM raporu ile çözüm sağlanmalıdır” yönündeki isteklerin tek taraflı olmasıdır.
Maliye, asli görevlerini tıpkı özelleştirme düzenine tabi tutarak kendinden olanlara bırakmak istiyor.
Bu durum son derece tehlikeli ve gelecekte meslek insanları arasında kaotik bir zemin hazırlayacağı gibi, yozlaşmaya da sahneler yaratacaktır. Vergi Müfettişliği vatana ve millete çok yararlı işlevleri olan bir alandır. Ne yazık ki, yeniden yapılanarak, dışarıdan etkileşime açık edilgen yapısından çıkarılmalıdır.
Mesleğin içinde ve uygulama makamında iken diğer sınav şartları, istifa ve emeklilik gibi birçok konuda etkileşimli sıkı tedbirler ile menfaat ve çıkar sahalarından uzaklaştırılmalıdırlar.
Eski amirlerinin toplandığı odalar ile mesafesiz oluşları da bu yapıya ne kadar açık olduklarının emaresidir.
Bu bile karşı tarafa orantısız ve haksız rekabet imkânı sağlayarak, menfaat ve çıkar alanları oluşturuyor.
Bu vesile ile Maliye Teşkilatında var olan vergi müfettişlerinin çoğu potansiyel olarak ya YMM ya da YMM adayı olarak rahat hazırlanmaları gerçeğinde YMM havuzuna dâhil oldukları bilinen bir vakadır. İstifa eden ve veya emekli olan daha istifa etmeden veya emekli olmadan çalışacağı yeri hazırlamasını artık sağır sultan dahi bilmektedir. Bu gibi algıların da buradan yürümesi ihtimali müesses nizamda aksilik olduğunu göstermektedir. Dolayısıyla Mali Kademe, gelecekteki iş potansiyelini şimdilerde bu ve benzeri vergi unsurları üzerindeki çıkarımlarla garanti altına alıyormuş gibi değil midir?
Bunun yerine devlet kademesinde vergi incelemesinin yapılması daha adil ve olumlama içermektedir.
Aksi halde mükellefin vergi inceleme raporunun ücretlendirilmesiyle oluşacak bir yükü daha taşımasına ve kendinin finanse ettiği bir tutarı tekrarlayan bir zorluk içinde hem de üzerine ödeyeceği bir tutar ile giderleştirmesi doğru bir yaklaşım olduğu izlenimini vermemektedir.
SMMM meslek mensupları vergi inceleme raporu hazırlayamaz mı?
Meslek insanlarının aklından geçebilir diye yazmadan edemeyeceğim bir başka bakış açısı da şu olabilir(Kesinlikle her iki duruma katılmadığımı ifade edeyim. Bu uygulama yani vergi incelemesi bizzat Maliye ‘nin kendi potansiyel gücü ile hal yoluna konulmalıdır.):
Defter tutmaya muktedir olan 3568 sayılı Yasa ile görevlendirilen sadece Serbest Muhasebeci Mali Müşavir(SMMM) meslek mensupları kayıtlama yaptıkları defterin gerekirse raporunu tutabilirler. Mali İdare bu raporların alınacağı internet ortamında bölüm oluşturarak, boşuna bir yapılanmaya gerek duymadan sorunu çözme yoluna gidebilir. İlla ki bir edim karşılığı olacaksa nemalanan hem SMMM hem de YMM olabilir.
Her iki mali müşavir unvanı da cezai şart hâsıl olduğunda gereken savunmayı yapabileceklerine göre; hep angarya üstlenen mali müşavir bu defa bu uygulamadan fayda sağlayabilir.
SMMM ve YMM tarafından bu raporun hazırlanması mümkün değil midir?
Saygılarımla. 22.07.2024
Selahattin İpek

Enflasyonun Vergiye Etkisi ve 2024 Yolculuğu!

Enflasyon rakamları her ayın 3 ‘ünde olduğu gibi Haziran 2024 dönemine ait olmak üzere Türkiye İstatistik Kurumu (TÜİK) tarafından, Aylık bazda TÜFE yüzde 1,64, Yİ-ÜFE yüzde 1,38 artış gösterdi olarak açıklandı.
Anadolu Ajansı’nın haberine göre, yıllık enflasyon tüketici fiyatlarında, yüzde 71,6, yurt içi üretici fiyatlarında yüzde 50,09 olarak gerçekleşti.
Bunun üzerine çok değerli meslek mensupları 2024 yılı 2. Geçici Vergi döneminde yapılacak enflasyon düzeltmesinde uygulanılacak katsayılar hakkında açıklamada bulundular.
Buna göre Yurt İçi Üretici Fiyat Endeksi(Yi-Üfe) değerleri taşıma katsayısı, 1,19493 olarak uygulanacak olup; stokları Basit Ortalama ile düzeltmek isteyen firmalar için düzeltme kat sayısı 1,03421 olarak tercih edilerek uygulanacaktır.
Söz konusu Enflasyon Düzeltme uygulaması, uzun bir aradan sonra 2023 yılsonu verilerine uygulanmak üzere yoğun bir hazırlık dönemine girmemize vesile oldu. Meslek mensuplarını sıkıntılı hale sokan bu durum neyse ki, 01-03/2024 Geçici Vergi döneminde ertelenerek, Gelir Tablosu ile birlikte verilmesi gereken Bilanço eklere dahil edilmeyerek yer almamıştır. Bu durum geçici rahatlık(!) oluşmasına vesile olmuş ve enflasyon düzeltmesinin yılda bir kez yapılabileceğine dair umutları artırmıştır.
04-06/2024 Geçici Vergi döneminde Enflasyon Düzeltmesi yapılacak mı yapılmayacak mı?
Bu hususta henüz bir açıklama mevcut değildir.
Öteleme durumu belirsizliğini korurken, bu düzeltme işlemini yapacak olan meslek insanları beklentilerini senede bir yapılması şeklinde yüksek tutarak zamanda yolculuk yapmaktadır. Herhangi bir düzenleme yapılmazsa, önümüzdeki yani 2024 yılı ikinci ve üçüncü geçici vergi dönemlerinde, enflasyon düzeltmesi yapılacak ve geçici vergi beyannamelerine düzeltilmiş bilançolar eklenecektir. Bunun anlamı yılda dört Bilanço ekte verilecek olmasıdır. Bilançonun, Vergi Usul Kanunu 192 nci Maddesinde ne zaman verileceği net olarak yazmasına rağmen, Mali İdarenin bu konuda muhalefet ısrarından vazgeçmesini umuyoruz.
Öyle ki meslek camiası, odalar ve birlik yoluyla hatta Sivil Toplum Kuruluşları aracılığıyla Mali İdare ‘ye girişimlerde bulunarak enflasyon düzeltmesi uygulamasının yılda bir kez yapılması beklentilerini daha da hassas noktada tutarak, gerçekleştirmek gayretindeler. Beklenen Enflasyon Düzeltmesi uygulamasının zaman bakımından hayali sükuta uğramamasıdır.
Peki, enflasyon düzeltmesiyle alakalı erteleme, öteleme, altı ayda bir veya senede bir yapılması senaryoları gerçekleşmezse ne olacak?
Elbette normal zamanında Geçici Vergi ekinde verilmesi gerekirse ilgili bilançoların da hazırlık çalışmaları yapılarak uygulamaya devam edilecektir. Bu defa parasal olmayan kalemler 01.01.2024 tarihinden başlayarak düzeltilmiş değerleri üzerinden dikkate alınacaklarından(2023), düzeltme işleminden sonra oluşacak enflasyon düzeltme farkları gelir tablosu ile ilişkilendirilerek vergi matrahını ve hesaplanacak vergiyi doğrudan etkileyecektir.
Enflasyon Düzeltmesi firmalarda her halükarda kelebek etkisi yaratarak finansal dar boğazın sebebi olacaktır. Eminiz. Bu durum firmalar üzerindeki finansla yükünün azaltılması açısından nasıl bir vergi planlaması yapması gerektiğine haklı temel oluşturacaktır. O halde enflasyona düzeltmesi yapacak işletmelerin aktifinde var olan stokları üzerinde de yapıcı düzenlemelere gitmesi muhakkaktır. Var olan stoklarını spot anlamda elden çıkarmak için yollar arayacaktır.
Neden?
a)Bildiğiniz üzere enflasyon düzeltmesine tabi tutulan stokların, dönem karını artırıcı etkisi vardır. Tam da bu yüzden vergi yapılanmasına gidecek firmalar stoklarını en kısa zaman aralığında satarak, küçülme yoluna gidecek ve vergi matrahlarını düşük tutmak isteyeceklerdir.
b)Bir diğer yapılanmaya bakalım. Yine bilinen o ki, stokların enflasyon düzeltmesi sonucu oluşan maliyet değerleri ile satışa konu edilmesi dönem karını azaltıcı etkisi olacaktır.
Dolayısıyla enflasyon düzeltmesi doğru ve işin ehilleriyle takip edilerek itina ile yapılmalıdır. Firmanın reel verilerini iyi analiz ederek geleceği ön görenler doğru bir yapılanma ile düzeltmenin vergisel etkisini işletmelerin yapısına göre uyarlayabilirler. Enflasyon düzeltmesinin vergisel etkisi işletmelerin yapısına göre farklılık gösterecektir. Öyleyse düzeltmenin sonucunun, uygun ve kabul edilebilir olması lazım.
Bu sonuca göre, bazı işletmelerde daha az vergi ödenebileceği gibi, bazılarında ise daha fazla vergi ödenebilir.
Asıl sorum şu:
Mali İdare bu zamanlarda ortalama enflasyon rakamlarını TÜİK verilerine göre yaklaşık olarak 71.6 yüzdesinde kabul ederken, sene sonunda koyduğu hedef yüzde 36 seviyesinde değil midir?
Evet. Dediğinizi duyar gibiyim.
Dolayısıyla enflasyon, vergi sistemimizdeki yanlış yapılanmaya yüz tutmuş haliyle vatandaş ve mükellef arasında alım gücünün çok fazla düşmesiyle eser nitelikte olması gereken kar oranına bağlı olarak hızlı tepkiye sebep olmuş ve infial yaratmıştır.
O vakit ekonomiden az da olsa anlayan bir mükellef, çektiği sıkıntıların da üzerinde bir kambur olmasıyla birlikte Mali İdare ‘ye sormaz mı?
—Yüksek enflasyon ile toplamış bulunduğun olası yüksek vergiyi sene sonunda haliyle yine öngörülebilir şekilde düşük enflasyondan alıyorsunuz. Yüksek aldığınız verginin acı reçetesi ise, beyan döneminden sonra firmalarımıza iade pratiği ile dönecektir.
Firmanın finans kaynağına vergi yoluyla el koyarken bu defa iadesinde çeşitli zorluklar ve orantısız güç ile iadesine mani olmak(!) enflasyon illetinin vergiye etkisini devlet zoruyla tescillemek demek değil midir?
Birçok firma bu defa yılsonu tahmin edilen düşük enflasyon münasebetiyle vergi iadelerine başvurarak, fazladan yatırdıkları vergiyi geri alma peşine düşeceklerdir. Söz konusu bu durum önümüzdeki yakın gelecekte yüksek olasılık dâhilindeyse; “enflasyon düzeltmesinin” senede bir yapılarak ekonomik krizde olan firmalara aşırı yük bindirmemesi yerinde olacaktır.
Enflasyon Düzeltme işlemleri henüz esas alınan 2024 yılına ait vergilemeyi etkileyerek firmaların finans açsından yapılanmasına hazır değil. Ancak bilançolarda düzeltilen parasal olmayan kalemler erteleme olmadığı takdirde 2024 ve sonraki yıllarda dikkate alınacak düzeltilmiş değerleri üzerinden, hesaplanacak vergiye etki edecektir. Son zamanlarda vergi uyumu ve verginin güvenliği ile yine verginin artırılması hususunda yeni adımlar atılması gri bölge olarak bilinen alanın boş bırakılamayacağını ifade eder.
Bu vesile ile sene sonu verilecek Gelir ve Kurumlar Beyannameleri ile zamanında iadelerini alamayacak firmaların hem finans hem de finans kaynaklarına karşı rasyolarını bozmamak memleket meselesi gibi muameleye tabi tutulmalıdır.
Vergiye uyum aynı zamanda toplumun aidiyet ve sadakatine dem vurur. Mükellefiyet alanları genişleyerek, kayıt altına alınanların adil ve eşitlikçi vergicilik algısının Anayasanın 73.üncü maddesine uygunluğu gözetilmelidir.
Kamuoyu kaynaklarını sömüren kayıt altına alınamamış kazanç sahiplerinin hercailiğine son vermek için gereken kudret, Devlet İdaresinde mevcuttur.
Yeter ki, istek ve azim içinde olalım.
ÇOK ÖNEMLİ NOT: Mali İdare ile uygulayıcılar arasında zımni bir inatlaşmanın varlığı(!) kanaatimizce gözden kaçmıyor. 3568 sayılı Meslek Kanunu ile yetki alanların yok sayıldığı ve odalar ile üst birliğin yetkili olmasına rağmen yetkin olamadığı bu durumun en kısa zamanda halli şiddetle hasıl olmuştur.

SÜRESİNDEN SONRA E-FATURA VE E-ARŞİV FATURA DÜZENLEMENİN AĞIR SONUÇLARI
Yazıyı paylaş "SÜRESİNDEN SONRA E-FATURA VE E-ARŞİV FATURA DÜZENLEMENİN AĞIR SONUÇLARI"

Gelir İdaresi Başkanlığı(GİB) zaman damgası ile fatura üzerinde yer alan tarih arasında farklılık tespit edilmiştir….

Resim formatında vermiş olduğum bu durum ile alakalı, ne fark ettiniz?
Neyin Farkındasınız?
ÇOK ÖNEMLİ notunu düşerek yazmaya çalışacağım.
|
Fatura Numarası |
Fatura Tarihi |
Gerçek Düzenleme Tarihi |
|
IPK2023000001607 |
02.07.2023 |
16.07.2023 |
Yukarıda senaryoya gereği, Gelir İdaresi Başkanlığı(GİB) zaman damgası ile fatura üzerinde yer alan tarih arasında farklılık tespit edilmiştir.
Fatura tarihinden 7 (yedi) gün sonrası bir tarihe tekabül eden işbu fatura tespiti neticesi mükelleften 15 (onbeş) gün içerisinde bilgi istenerek, aksi halde 213 VUK’nun 353 ve mük.355’nci maddeleri gereğince özel usulsüzlük cezası kesileceği hususu tarafımızca gelen yazılardan anlaşılmaktadır.
Girişte resim olarak vermiş olduğum 213 sayılı Kanun’un 231/5. bendi gereği, Fatura, malın teslimi veya hizmetin yapıldığı tarihten itibaren azami yedi gün içinde düzenlenir. Bu süreler içerisinde düzenlenmeyen faturalar hiç düzenlenmemiş sayılır.
Gelir İdaresi Başkanlığı tam da kanunu uygulamaya aldığı bu anda, mükelleflere yazmış olduğu 30.05.2024 tarih ve 43225 sayılı yazı ile ters düşmekte ve bu büyük bir RİSKİN HABERCİSİ kanaati oluşturmaktadır.
O halde GİB, bu istikametten yola çıkarak gelir ve gider kayıtlarından zamanında kesilmemiş her türlü faturayı KARŞILIKLI OLARAK ALICI VE SATICI NEZDİNDE çıkarın diyebilir mi?
Söz konusu durum uygulamaya alındığı vakit Mali İdare yine karşılıklı beyanname düzeltme işlemine gidebilir mi?
Ya da mükellefleri rahatlatacak ikinci bir yazı sunması gerekecektir.
Farkında mıyız?