Selahattin İPEK
Bağımsız Denetçi
Danıştay 8.Dairesi; nispi aidatlara ilişkin Yönetmeliğin 6. maddesinin (b) fıkrası ile10.maddesinde düzenlemelere giderek, yıllardır, Meslek Mensuplarının sırtındaki kamburu(!) iptal etmiştir.
Öteden beri, Nispi Aidat konusunda çekimser kalarak, ödenmesine karşı olmadığımı ve fakat meslektaş lehine iyileştirmeler yapılmasını savuna gelmişimdir. Kanaatim, küçük diye tabir edebileceğimiz odaların yaşaması için, nispi aidat varlığının yeniden düzenlenerek odalarımızın yaşamasına katkı sağlaması gerekir.
Maktu aidatların gereken katkıya yetmediği ortadadır. Nispi Aidat’ ın hukuki statüsünün, eşitlikçi bir anlayışa getirilerek, Meslek İnsanlarının üzerinde bir yük oluşturmasını önlememiz daha gerçekçi olurdu. Ancak ortada kazanılmış bir yargı kararı varsa ona uyulmalı.
Kanun’ un kendilerine göre yanlış olduğunu(!) iddia edenlerin, sistem içindeki hiyerarşik düzen dairesinde değiştirilmesi için gereğini yapmaları ayrıca ele alınması gerekir.
Kanuni olmayan yaklaşımlar neticesinde, hukuki olmayan sonuçları, Muhasebe Camiasının gözünün içine bakarak uygulamaya devam etmek kimsenin haddine olmamalıdır.
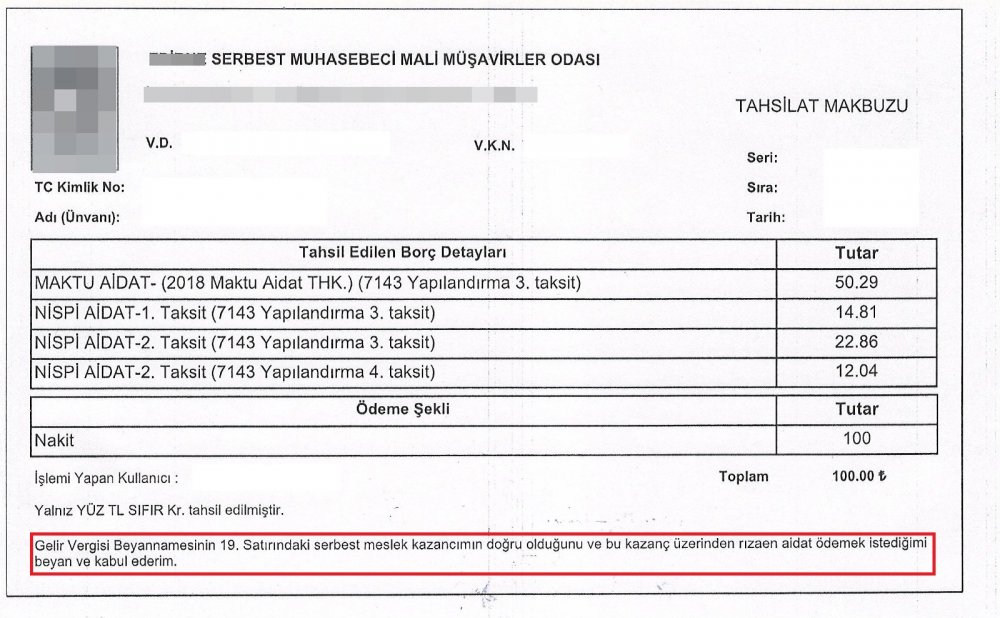
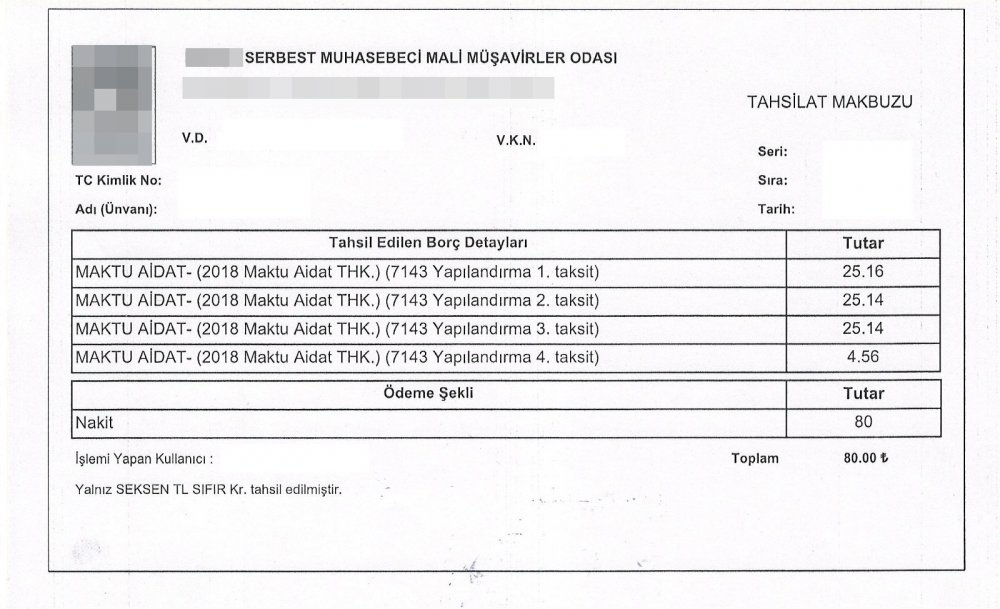
Türkiye Serbest Muhasebeci Mali Müşavirler ve Yeminli Mali Müşavirler Odaları Birliği(Türmob) kaynakları ile, meslek mensuplarının kullanımı için yazılan bir program aracılığı ile kesilen, yine Türmob yöneticilerinin dizayn ettikleri makbuzlarda gösteriyor ki, kanuni olmayan bu hukuksuz uygulama, ilgili yasaları dolanarak, Meslek Mensupları için kaotik durumuna devam etmektedir.
Bu iddiamız için görsellik oluşsun diye aşağıya aldığım makbuzlarda, Maktu Aidat ödendiği vakit normal olan pozisyon, Nispi Aidat söz konusu olduğunda, birden bire “rızaen aidat ödemek” şekline bürünerek, hallince(!) ödenmesi sağlanmaktadır.
Burada geldiğimiz meselenin bir handikap olduğunu yazmama gerek yok. Bir yorum yapmıyorum bu konuda; lakin içinizden geçenleri serbest bırakmanızı dileyerek, yorumları Siz Değerli Meslektaşlarıma bırakıyorum..!
2019 yılında sonuçlanacak Muhasebe Meslek İnsanı için, önemli bir seçimli yeni genel kurul havasında, şirinlik abidesi gibi, samimi pozlarda, pembe bulutların üzerinden gökkuşağı görünenler, yıllardır ortalarda gürültüye kuyruk yaptılar. O kuyruğa teker teker bağladıkları insanların hayallerinde yükselerek, gösterdikleri uçurtmalarında hayal tacirliği yaparak umut sattılar..!
Yüksek Yargı Kararlarına uymamak, engellemek, baskı kurmak, görevi kötüye kullanmak vs.
İnananın yolu açık olsun. Yıllardır mesut ve bahtiyar olanlardan aynı terane, dinleyene gelsin..!
YARGI KARARLARINA UYMAYARAK NİSPİ AİDAT İSTEYEN ODALARIN YÖNETİM KURULU ÜYELERİ CUMHURİYET BAŞSAVCILIĞINA VERİLMELERİNE RAĞMEN.YAZIKLAR OLSUN Kİ DEĞİŞEN BİR ŞEY YOK…
Anladınız değil mi?
Hayaller, bindirdikleri uçurtmaların “bulutsuzluk özlemi”, gerçekler SAMİMİ BİR ORTAMDA *** !!!
ÜTÜLÜYORUZ !!!
Saygılarımla.
30.09.2018

Ticaret hayatımızda eskiden beri uygulanmakta olan Türk Ticaret Kanunu‘ nun(TTK), 6102 Sayılı Kanun ile revize edilmesinden, Bağımsız Denetimin Ülkemiz düzleminde hissedilemeyen varlığı, dinamik sorgulamaya geçişin habercisi olarak gündeme oturmuştur.
Bağımsız Denetimin, Kanunun 397 inci maddesi ile, finansal tablolar ve yıllık faaliyet raporu konusunu ele aldığını görmekteyiz. Öyle ise, yapılması zorunlu olarak istenen bu denetimin temel dayanak noktasında, solo olarak sermaye şirketlerinin mali tabloları ve faaliyet raporu denetimini yaparken, aynı zamanda konsolide olan bir birine bağlı zincir şirketlerin de tablolarının bağımsız denetçi ve veya denetim kuruluşları tarafından yapılmasına olanak tanır.(TTK. Madde 398/2 – 517, 518)
Yıllık faaliyet raporu, içerdiği finansal bilgiler yönünden denetime tabidir. Amaç, finansal tabloların ve yıllık faaliyet raporunun “dürüst resim verme ilkesine uygun olup olmadığını” (TTK Madde 515) dürüstçe ortaya koymaktır (TTK. Madde 398/1). Denetimin kapsamı çok yönlü ve karmaşıktır.
Esas olarak Türk Ticaret Kanunu, 397 ile 406 ıncı maddeler arasında denetim hususunu düzenlerken, zorunlu olarak bağımsız denetimleri yapılan şirketlerin, tek elden takibe alınarak, kaotik bir yapılanmanın önüne geçmek için, Kamu Gözetimi Muhasebe ve Denetim Standartları Kurumu(KGK – Kurum), bu kapsamda, söz konusu bağımsız denetimlere ait sözleşme ve raporların kendi veri ambarına bildirilmesine ilişkin 10/08/2018 tarihli ve (03/145) sayılı Kararı ile farklı bir sürecin yaşanacağına işaret etmiştir.
İlgili Mevzuatında Yer Alan Özel Hükümler Uyarınca Yaptırılan Bağımsız Denetimler ile İhtiyari Olarak Yaptırılan Bağımsız Denetimlere Ait Sözleşme ve Raporların Kuruma Bildirimi kapsamında;
Tüm denetim kuruluşları ile kendi nam ve hesabına denetim üstlenen denetçilere önemle duyurduğu aşağıdaki hususlar karar altına alınmıştır.
* Yönetmeliğin 34/1-b maddesinde yer alan bildirim yükümlülüğünün, ilgili mevzuatında yer alan özel hükümler uyarınca veya ihtiyari olarak yaptırılan ve niteliği itibariyle Yönetmeliğin 4/1-b maddesinde tanımlanan hizmetlere ait olan tüm bağımsız denetim sözleşmeleri ile bu sözleşmeler uyarınca hazırlanan denetim raporlarını da kapsadığının kamuoyuna duyurulmasına,
* Şirketlerin 31/12/2012 tarihinden sonra başlayan hesap dönemlerinin denetimlerine ilişkin olarak yukarıda belirtilen kapsamda imzalanan bağımsız denetim sözleşmeleri ile denetim raporlarının Kurumumuza bildirilmesi için tüm denetim kuruluşları ile kendi nam ve hesabına denetim üstlenen denetçilere 14/12/2018 tarihine kadar süre verilmesine,
* Verilen süre içerisinde bildirimlerini yapmayanlar ile bundan sonraki süreçte yukarıda belirtilen kapsamda imzalanan sözleşme ve raporlarını Yönetmeliğin 34/1-b maddesinde belirtilen süre içinde Kurumumuza bildirmeyenler hakkında 660 sayılı Kanun Hükmünde Kararname ve Yönetmelik hükümleri çerçevesinde gerekli idari yaptırımların uygulanacağının kamuoyuna duyurulmasına,
karar verilmiştir.
Özellikle üzerinde durmak istediğim, yukarıda belirttiğim karmaşık yapılanma, kendine has özel hükümler içeren veya her hangi bir özellikli duruma haiz olmayan ihtiyari olarak yapılan bağımsız denetimlerin, Kamu Gözetim Kurumu tarafından verilen yetki çerçevesinde icra edilmeleri ve bu kapsam dahilinde yine Kurum tarafından bir güvence sağlanmasıdır.
660 sayılı Kanun Hükmünde Kararname uyarınca Kurum, bağımsız denetçi ve bağımsız denetim kuruluşlarının faaliyetlerini denetlemek ve bağımsız denetim alanında kamu gözetimi yapmak yetkisini haizdir. Söz konusu denetim ve gözetim yetkisi ise bağımsız denetim faaliyetlerinin genelini kapsamaktadır.
Bağımsız Denetim Yönetmeliğinin 34/1-b maddesi uyarınca denetim kuruluşları ile denetçiler, düzenledikleri bağımsız denetim sözleşmelerini ve bu sözleşmeler uyarınca hazırladıkları bağımsız denetim raporlarını, imza tarihinden itibaren en geç 30 gün içinde Kuruma bildirmekle yükümlüdür.
Bu yükümlülük bizlere sadece 6102 sayılı Kanununun 397’nci maddesi uyarınca yaptırılan bağımsız denetimlere ait sözleşme ve raporları değil, ilgili mevzuatında yer alan özel hükümler uyarınca yaptırılan bağımsız denetimlere ait sözleşme ve raporlar ile bir mevzuata dayanmaksızın şirket tarafından ihtiyari olarak yaptırılan bağımsız denetimlere ait sözleşme ve raporları da kapsamaktadır.
Kurum son zamanların en önemli duyurularından birini yaparken, her ne ad ve şekil, şartında olursa olsun, denetim denilen uygulama alanının, tek patronu benim mesajını vermiştir.
KGK’ nın şirketlerin, 26/05/2018 tarihli ve 30432 sayılı Resmi Gazetede yayımlanan 26/03/2018 tarihli ve 2018/11597 sayılı Bağımsız Denetime Tabi Şirketlerin Belirlenmesine Dair Karar uyarınca denetime tabi olup olmadıklarını sorgulayabilecekleri sistemi 03.09.2018 tarihinde kullanıma açmış olması, öncelikle ve özellikle 2018 hesap döneminde denetime tabi olma durumlarını göstermesi açısından oldukça önemlidir.
Sonuç olarak;
Yapılan bu hizmet, elbette bize göre çok önemli olup; devamında her bir unsurla irtibatlar kurarak reformist hareketlere ön açıcı bir uygulama olarak değerlendirdiğimizi ifade etmek isterim.
Belli ki, 2019 yılı bağımsız denetim için zorlu ve daha da ciddi yaptırımlara tanıklık edeceğinden, 14.12.2018 tarihine kadar, işletmelerin hem eksik olan her türlü zorunlu ve ihtiyari eski yıllara ait sözleşme ve raporlarını, hem de 2018 yılı sözleşmelerini yıl sonuna kadar, Kurum duyurusunu esas alarak, veri ambarına girmeleri gerekmektedir. Tabi olarak, bağımsız denetime başlamadan evvel, firmalar genel kurullarında bağımsız denetçilerini atayarak, sözleşmelerini süresinde ilan etmeleri gerektiğini, önemine binaen bir kez daha hatırlatmakta yarar görüyorum.
Saygılarımla.
Kaynak:
– TTK Mevzuat
– KGK Mevzuat
28.09.2018
Kaynak: www.MuhasebeTR.com
(Bu makale kaynak göstermeden yayınlanamaz. Kaynak gösterilse dahi, makale aktif link verilerek yayınlanabilir. Kaynak göstermeden ve aktif link vermeden yayınlayanlar hakkında yasal işlem yapılacaktır.)
R.Kemal Sağım Meslektaşımın, “Serbest Muhasebeci Mali Müşavir Meslek İnsanlarının Karşılaştıkları Güçlük ve Beklentileri” adlı makalemi referans alarak yazdığı “Yöneticilerin Günahı” başlıklı yazısında “yönetim” sorununun, işaret edilen sorun veya beklentilerin önüne yazılmamasının elbet bir sebebi vardır diyerek, yazısına devam etmekte.
Hemen belirtmeliyim ki, muhasebe meslek insanına dönük olarak yazılan olumlu ve veya olumsuz tüm yazılanların, mesleğin geleceğine ışık tutacağı kanaatimi yineliyorum.
Burada şahsıma ait makalemde, elbette yönetişim sorunu olduğunu yok saymak gibi bir yanlışa düşmemekle beraber; direk yöneten insanları kastederek kaosun müsebbibi gibi göstermek yerine, yazının altına yürüdükçe bu camiada var olan kara bulutların Birliğimiz, Odalar ve hatta diğer Sivil Toplum Örgütleri tarafından ortak bir konsensüs dahilinde halledebilineceğine dem vurduğum havidir.
“-Kurumların yönetenlerin yanlışlarına duyarsızlık (Taraftarlık refleksi)” ifademle bunu çok açık ve seçik bir biçimde, tolerans yani demokratik zemininde halledilmesi gerektiğine vurgu yaptığım nettir.
Dolayısı ile taraftar gibi yönetici seçerseniz olacağı budur yani sorunların küçülmez, aksine devleşir.
Yöneticilerimizde bu arada gökten zembille inmedi. Aramızdan özellikle bizler seçtik. Yani bizlerin, büyüyüğüdür-küçüğüdür,meslektaşıdır-abisidir-kardeşidir vs. vs. Hoca Nasrettin ‘in dediğini az biraz çevirirsek, seçenin hiç mi suçu yok ?
Liyakat sahibi olmayanları “başkan” seçen bu kokuşmuş delegelik sisteminde, başkanın adamlarının işaret edilen yerlerde bulunmasını mı yazsam daha iyi olur ?
Yapılmış bir yanlış var ve bu geride kalmıştır.
İze basarak yürümek istenmiş.
Ne yapalım şimdi?
Demek ki, çoğunluk her zaman doğruya hizmet etmiyor.
Adı tam da demokrasi değil mi?
Bir kaç zamandır yazıyorum, takip edenler bilir; sistemi değiştirin, delegelik sistemi yerine doğrudan seçim rejimini getirin. Daha doğru ve isabetli olur.
Peki tüm bu olumsuz variyet için ne yapalım?
Sıraladım. Eksiktir. Fazladır.
Orasını bildiğim kadar yazdım. Kalan da okuyucu hakkıdır..!
Onlar yerecek, yorumlayacak bizler de daha kendimizi revize ederek, bir daha ki sefere fısıltılarda işlediğimiz, gıybet günahlarını, gün yüzüne alarak seslendirmiş olabilelim. Ancak sakın kardeşliğimize saplanan bir hançer gibi değil.
Birbirimizi tuttukça güçleniriz. Kalabalık oluruz.Biz oluruz. Oluruz yani.
Göğe bakma durağındayız.*
Saygılarımla…31/082018
* Turgut UYAR
Not:
Meslektaşımın yazısında “bu makalede” diye linki köprü yapılarak verilmiştir.
Dolayısı ile, bahse konu yazı aşağıdaki linktir.
Yazıyı paylaş "Serbest Muhasebeci Mali Müşavir Meslek İnsanlarının Karşılaştıkları Güçlük ve Beklentileri"
Muhasebenin kadim tarihine bakıldığında, kayıtlama kültürünün, devlet ve devleti oluşturan halkının üzerinde çok ciddi olmazsa olmaz etkileşimlerini görmek mümkündür. Elbette meslek, ekonominin bel kemiği ticari faaliyetlerin bir düzen halinde var olması, arzın yerine getirilmesi suretinde tüketim anlayışındaki toplumun güven duygusuna varana kadar, kamu maliyesi ve dolayısı ile her türlü açıdan büyük öneme havidir. Ve fakat bu minvalde muhasebe mesleğinin gelmiş olduğu günümüz yapısını anlamak ve dahi işletmelerdeki temelden değişimleri inovasyon faktöründe yarıştan düşmeden ileri odaklı alarak kayıt altında tutma işleminin evrensel boyutlar kazanması, iş yükü ile beraber mevzuatların hızlı değişimi de içinden çıkılmaz bir külfet haline dönüşmüştür.
Bununla birlikte, muhasebe camiasının mükellef ile olan boyutunda, saygın ve icrasına gerekli değer verilmeyen bir tavır, davranış biçimi var ki, bu duruma rağmen mükellefler, kendilerine hizmet eden, meslek mensuplarından, olmadık beklentilerini arttırmakta ve karşılaştıkları her konuda, yardım talep ederek angaryalara tahammül etmek zorunda kalmaktadırlar.
Dolayısı ile, muhasebe meslek insanının ilk karşısına çıkan güçlük, iş yükünün ağır olmasıdır.
Tabi olarak buradan da şu sonuca ulaşmak mümkündür. Meslek insanı bu iş yoğunluğunda bir de hayatta kalması için gerekli geçimliğini kazanabilmek adına, yeterli değerlendirilemeyen iş yaşamı neticesi, haddinden fazla muhasebecinin piyasaya girmesi ile haksız rekabet ve sonucunda elbette ucuza defter tutma melaneti ile uğraşmak zorunda kalmaktadır. Mükelleflerin muhasebe ücretlerini ödememeleri veya düzensiz ödemeleri, yapılan hizmet karşılığında oluşan yeterlilik ve sorumluluk anlamında dahi başlı başlına güçlük göstergesidir. Öncelik olarak saygı bağlamından hareketle, muhasebecinin ücreti önem sıralamasının sonunda görülmektedir.
Dolayısı ile muhasebe meslek insanlarının aslında karşılaştıkları güçlükler ile beklentileri iç içe girmiş bir helezonik yapıya işaret eder gibi. Başlıklar altına alacak olursak, muhasebeyi meslek olarak benimseyenlerin realiteden çok uzak bir gelecek öngörmeleri, iş hacminin aynı oranda artmaması gerçeğinde düşündürücüdür.
Hal böyle iken mükelleflerin, faaliyetlerine ait bilgi, belge ve kayıt unsurlarının düzenli olmaması ve yanıltıcı belge kullanması hatta mükellefin sorumluluklarının bilincinde olmaması muhasebeyi icra eden meslek insanının özel yaşantısını ve sağlığını etkilediği malum bir vakadır.
Tüm bu olumsuzlukları sıralamaya kalkarsak, meslek kamuoyunun ne gibi güç koşullarda sorunlar ile boğuştuğuna bir nebze de olsa ışık tutmuş oluruz.
-Üzerine yığılan iş yoğunluğu ve angaryalar münasebeti ile, meslek insanı yapması gereken asıl işi olan, Mali Müşavirlik Hizmetini yapamaması
-Sayılarının çokluğu ve her türlü haksız koşullar altında Pazardan pay alamaması
-Haksız Rekabet (en önemli sebeplerden biri kanaatimce Yabancı Denetim Tekelleri)
-Mesleğe girişin ihtiyaca göre planlanmaması
-Müşterilerde kültür eksikliği-iletişim yetersizliği-sorumluluk bilinci
-Mevzuat karmaşası ile sık sık yapılan düzenlemeler
-Mesleki eğitimdeki yanlışlıklar, bilgi yetersizliği
– Beyan ve bildirimlerin basitleştirilemeyişi. (Son zamanlarda çıkarılan kanun ve kanun yerine geçen yasal yükümlülükleri formülüze ederek, mükellefi sanki tuzağa çekerek cezaya düşmelerine olanak tanınıyor. İndirim ve teşviklerde olduğu gibi.)
-Sosyalleşememe. Ki, düzen içi kalma kültürü. Bireycilik
-Mesleğe bakışta teknokratlık (yorumdan kaçınma-analiz yerine emredilen kurallar içinde kalma)
-Tahsilat sorunu
-Uzmanlaşmanın olmaması (Gündemin baş köşesinde konulardan biri ve bu Sertifikaların rantiyecilere açılan bir alan gibi algılanarak kıt-kanaat geçinen meslektaşlara dayatılması sosyal devlet anlayışına ters düşmektedir. Bu durumu en hafif hali ile odalarımızın gerekirse çok cüzi bedeller de aşması gerekir düşüncesindeyim.)
-Devlet tarafından desteklenmeme-Teşvik sorunu-Ucuz kredi vs.
-Çalıştıracak kalifiye eleman sorunu (Türmob bu aşama da stajyerlere yönelik bir çalışma yapmadığı ve-veya yapamadığı gibi, yanlış politika ile iş hacminin üzerindeki mali müşaviri eleman statüsüne sokmuştur. Gelecek kaygısını yok etmek adına, Stajyerlere belli bir limit dahilinde yardım da söz konusu olabilmeli.)
-Mali müşavir zorunluluğu her halükarda olmalı (Belli limitleri aşınca imza zorunluluğu olmaması)
-YMM‘ lere verilen yanlış yetkiler (Beyanname imzalama vb.)
-Kurumların yönetenlerin yanlışlarına duyarsızlık (Taraftarlık refleksi)
-Müşterek-Müteselsil sorumluluk (Ekonomi kayıt dışı iken bu durum yanlış)
Meslek ile alaka içinde olan paydaşların görüşlerine baş vurulacak demogratik çalıştay ve komitelerin olması sonuç olarak muhasebe mesleğinin hak ettiği saygın konumunu kazanmasına destekleyici unsurlardır. Gerçekleştirmesi gerekenler ise aslında Birlik(Türmob) ve Muhasebe Odaları ile, Mükelleflerin bilinçlenmesini sağlayacak Sivil Toplum Kuruluşlarıdır. Yani mükellef gruplarının kendi oda ve birlikleridir.
Yukarda sayılanlar meslek mensuplarının karşılaştıkları sorunlar olmakla beraber, hedef mesleki açıdan geniş yetkilerle donatılmış, mesleğin tüm alanlarında özel ve genel raporlama hakkına sahip, uzmanlık yetisi kazanmış mali müşavirler olmak.
28.08.2018
 El ele vererek “ BİZ ” olmak istiyorsak, feragatlarımızı doğru tercihlerden yana kullanmalıyız.
Ya yoksa her Firavun, kendi Musa ‘sı ile doğar… *
“Ben bir ceviz ağacıyım Gülhane Parkı’nda” sözleri ile akıllarda yer eden Usta ‘nın şiiri aslında bir hüzün yumağıdır.
Polisten kaçan Koca Nazım, aynı zamanda sevgilisini de tepeden seyretmiş ve gördüğü halde ben buradayım diyememiştir.
Sebebi mi?
Ceviz ağacının tepesinde Koca Nazım saklanıyor ve altında ise sevgilisi…
Teşbihten hata olmaz derler ya. Yönetimi oluşturanlarımızla “askeri inzibat” şeklindeyiz.
Üçgen diye tarif edecek olursak, bir tarafta eyyamcılar, diğer tarafta klavye silahşorları. Bir başka tarafta, fasoncular, burjuvalar, aristokratlar(bilerek masonik yapılanma demiyorum) vs.vs.vs.
Diğerini merak ettiniz değil mi?
İşte o diğeri de, askeri inzibattan çekinerek, acaba bir şey dersek disipline gider miyiz, sesimizi çıkarmayalım Allah ne takdir etti ise onu yaşıyoruz kaderciliğinde olanlar.
Sırça köşkte oturanlar en çok da bunları seviyor. Ver coşkuyu devam et..! Umut, şişeye saklanan dağ havası gibi.
Duygusal algılar ile oynayarak, gelecek pompalarsın olur biter.
Kimse yok mu?
Diye aranmak yerine, biz buradayız ve artık yeter diyerek geleceği şekillendirmeye çalışmak gibi salak saçma öğretilerden vaz geçerek, günümüzün yapılanmasında izleyeceğimiz yol haritasını oluşturmalıyız.
Buradan şunu özellikle vurgulamak isterim ki, Sayın Ağabeyim; sahanın tam da ortasında ve direk yazı ve söylevlerimde de olduğu gibi mesleğim benim baş koyduğum sevgilim. Nasıl ki bana, “görüyorsun bak mücadele etmek için nasıl çalışıyorum, şahitsin” dediğiniz gibi; şahsen nerelerde ne konuştuğumu da özellikle Siz biliyorsunuz. Böyle gelmişse, böyle gidemez. Söylediğimizde alkışlatanların fıtratı ile bir yürümek ancak çok sesliliği kabulümüz ile olur.
Bir elden bir ses çıkmayacağını, bir sürü değişik elden çıkan seslerin de bir ORKESTRA ŞEFİNE İHTİYACI olduğunu bilerek, bütüncül hareket etmeliyiz.
İşte o zaman o sesler, esere dönüşen bir name gibi, gideceği yerlere ulaşır.
EX ‘ten NEXT olmaz..! Denilebilir. Diyebilirler.
Ve fakat bunun müsebbibi olanlar öncelikle, kabül edilebilir yanıtlar ile iddialarına devam etmeliler. İşte karşılıklı olarak, ortak payda da buluşulacak nokta da burada. Delege avcılığını bırakıp, gerçekten değişen yapılanma ile doğrudan seçilebilir. bir sistemi savunmak idealinde buluşmak esas alınmalıdır.
Bu dönemde, seçilen tüm yöneticiler, bir şey yapmamış gibi atalet içinde gözükse de, var olan dinamik yenilenmenin şaşkınlığını da yabana atmamak lazım gelir. İnşallah bu dönem bu şaşkınlık yaşanmaz.
Lakin sırça köşke çıkarken başka, çıktıktan sonra bir başka havaya bürünenlere tahammül etmiyor ve meslektaşlar da artık bu duruma sessiz kalmıyor.
” beklenti ve talepleri yerine getirmek için meslek mensupları olarak verilen emeğin karşılığı alınamadığı gibi emeğin değerini başta devlet ve iş sahipleri olmak üzere paydaşlar görmezden geliyor ya da farkında değil.”
Değerli Meslektaşlarım…
İşte ceviz ağacının tepesindeyiz ama, inzibata görünsek disipline gideceğiz.
Sevgiliye görünsek eyyamcıdan korkar olduk.
Muradına ereceklerin, kerevetine çıkacaksak bari masal güzel olsun..!
Saygılarımla.23.08.2018
* Dr.Masum TÜRKER(YMM)
* Selahattin İPEK – http://www.bdturkey.com/hayal-ettiklerimizi-basarabilmek-tercihlerimizde-saklidir-makale,68.html
Günümüz gerçeği, her nasıl olursa olsun ekonomik bir yapılanmanın temelinde, geleceğimizi şekillendirmek olgusunda birçok kısa, orta ve uzun vadeli projelere ilham veren, esastan ve şeklen denetim unsurlarını içermektedir.
Tabi olarak bunun nedeni, özellikle yüz yılımızın başında meydana gelen ve denetleme görevini üstlenen kuruluşların, üst üste güven zedeleyici birçok zafiyetlerini asıl olan işlerinin önüne alacak bir oluşumda savrulmalarıdır.
Başka bir yerlerde pek de rastlamadığım ve fakat burada kanaatim olarak ele alacağım en önemli unsur, teknolojik değişimlerin çok büyük verilere eşdeğer zamanda ulaşabilme aydınlığına kavuşmak, aynı zamanda bu ekonomik yapılanmanın temelini oluşturmaktadır.
Bilginin her türlüsüne artık çılgınca erişilebilecek bir zamanı yaşamaktayız. Sanayi Devriminin ötesinde, Big Data‘yı oluşturabilme halinden, geleceğin niyet okumalarına geçilmesine sebep olunmuştur. Yaptıklarımızın devamlı hafızaya alındığı varsayımında, alış veriş veya seyahat alışkanlığımızın vs. küçük olasılıklar hariç belirlenebilmesi artık olağandır.
Hal böyle iken, klasik var olan firma anlayışı, kendini tasfiye ederek; üretim, satış ve pazarlama gibi birçok faaliyeti yakından ilgilendiren değişimleri yaşayarak, bir şekilde zorunlu uyumlaşma eylemi ile birbirleri arasında kıyasıya yarışa girmekteler. Bu rekabet geride muhasebe denilen kayıtsal sisteminde daha proaktif olarak işlemesine ve dahi bu kayıtlı hale gelen verilerin, tüm finansal analizlerin çıkarımına sebep olması, firmanın hem geçmişi ve hem de geleceğinin Bağımsız Denetim aydınlığında, paydaşlarına her dönem itibari ile arttırılmış güvenirlilik algısını vermesi ve yaşatması gerekmektedir.
Bağımsız Denetim bu sebeple kaliteli ve güvenilir temeller üzerinde yükselerek, içselleştirilmeli ve gözetilmelidir. Ancak bunun nasıl olacağı, denetçi ve denetim kuruluşlarının bağımsızlığında saklı olması, sonuçta açıkladıkları rapor kıskacında kalması, denetim standartlarının uygunluğunun etik kurallar gölgesinde kalmamasına bağlı olduğunu ortaya koymaktadır.
Denetim kuruluşu ve denetçiler, denetimleri esasen ve şeklen bağımsız olarak gerçekleştirir.(BDY Madde 22/1)
Buradan, “bağımsızlık kavramının” denetim mesleğinde olmazsa olmaz bir çıkarım olduğu sonucuna rahatlıkla ulaşabiliriz. Denetim görüşleri münasebeti ile denetçi ve denetim kuruluşlarının tarafsızlığına inanılarak, dürüst ve mesleki şüpheciliğinin kullanıldığını hissettirebilen bir gerçeklik içinde hareket etmeliyiz.
Denetim kuruluşları ve denetçiler, denetim çalışmalarında denetlenen kuruluştan bağımsız ve tarafsız olmak zorunda olup, hiçbir şekilde denetlenen kuruluşların karar alma mekanizmalarına katılamazlar. İlave olarak, denetim kuruluşları ve denetçilerin bağımsızlıklarını ortadan kaldırabilecek özel durumlarının da bulunmaması gerekir. (BDY Madde 22/2)
Her bir kurallar manzumesinde olduğu üzere, bu bağımsız denetimin bağımsızlığına havi olan kuralların zedelendiği veya ortadan kalktığını görebilmemiz mümkündür. Bu olumsuz hususların varlığını, 3. Derece de dahil olmak üzere, boşanmış olunmasına rağmen, kan ve kayın hısımları, taraf oldukları Bağımsız Denetim dolayısı ile, doğrudan veya dolaylı olarak menfaat, ortaklık, kilit yönetici sıfatıyla iş, olağan ekonomik ilişkiler dışında borç veya alacak ilişkilerine girildiğinde görmek mümkündür. Ayrıca, denetlenecek firmanın, bir önceki denetim ücretinin ödenmemesi de denetimin kalitesine karşı belirsizlikleri ihtiva edebilir.(BDY Madde 22/3)
Bağımsızlığı zedeleyen hallerin ortaya çıkması, sonuca etki edebileceği gibi aynı zamanda Bağımsızlığı tehdit eden hususlar bakımından önlemler alınmalıdır. “Öz-eleştiri, kişisel çıkar, taraf tutma, içlidışlılık veya güven ya da gözdağı gibi tehditlerle etkilendiyse, kanunî denetçi veya denetim firması bu tehditleri azaltmaya yönelik güvenlik önlemleri almalıdır.”(Avrupa Parlamentosu ve Konseyi 17 Mayıs 2006 Tarihli ve 2006/43/EC Sayılı Direktifi’nin “Bağımsızlık ve Tarafsızlık” başlıklı 22/2. Maddesi)
Alınan önlemler neticesi, tehditlerin sonu gelmiyorsa artık bağımsızlığın zedelenerek, ortadan kalktığı sonucuna varılır.
İş bu durum söz konusu iken, durum tespiti yazılı olarak kayda alınarak Kurum’a(Kamu Gözetimi Muhasebe ve Denetim Standartları Kurumu) bildirilir ve Kurum’dan onay alınmak sureti ile, ilgili denetim sözleşmesi sonlandırılır.(BDY Madde 22/4)
Tüm bu unsurlardan bahsederken elbette, Denetim Kuruluşu ve Denetçiler, denetlenen işletmeye, 3568 sayılı Kanun çerçevesinde tasdik, vergi danışmanlığı ve vergi denetimi dışında, danışmanlık veya başka bir hizmet veremez. (BDY Madde 22/5)
Avrupa Parlamentosu ve Konseyinin 16 Nisan 2014 tarihli ve 537/1024 EU Sayılı Düzenlemesi’nde açıkça belirtildiği gibi; “yasal denetimin kamu yararı fonksiyonunun manası kurumlara ve halkın insan topluluğunun yasal denetçinin ya da denetim firmasının nitelikli çalışmasına dayanmasıdır. İyi nitelikte bir denetim, finansal tabloların bütünlüğünü ve etkinliğini arttırarak finansal piyasaların düzenli, etkin ve entegre çalışmasını sağlar. Bu sayede, yasal denetçiler özellikle önemli bir toplumsal rolü yerine getirirler.”
Sonuç olarak, olgunlaşma aşamasında, gün be gün yol kateden, Bağımsız Denetim ve denetim anlayışının toplum üzerindeki algısının, olumlama yapılarak, “tavandan tabana” yayılmasına yardımcı olmalıyız. Ülkemize faydası üzerine seminer ve eğitim toplantılarının başta Kurum tarafından olmak üzere, her kesimin katılımını arttırarak, Bağımsız Denetimin yol haritasına katkıda bulunmalıyız. 17.07.2018
Saygılarımla.
 Değerli hayatımızın ömür tazeliğine çıkan bir dönüş yolu yoktur. İşte geldik ve bu zaman dilimini meşgul ederek terki diyar edeceğiz. Hâlbuki her gelen yeni bir gün, dünden ari ve yarından geri olacaktır. Vakti ile ne yaptılarsa yapanlar, mesleki siyasetin sırtına binerek, geleceğin kendi dizlerinin üzerinde kalkmasına mani olduklarının farkında değiller.
 Amortismana Tabi İktisadi Kıymetlerin bilindiği üzere kanunla öngörülen bir faydalı ömürleri mevcuttur.(Vergi Usul Kanunu –VUK- Md. 315)
Şahsına münhasır olmak üzere, tüm serbest meslek erbabı olan gerçek kişiler, faaliyet gösterdikleri süre içinde Anayasanın da teminat altına aldığı biçimde(AY-73.Md.) kazandıkları ölçüsünde vergi vermekle mükelleftirler.
Burada altını çizmek istediğim ise, tabi ki bu mevzuu değil… Ve fakat ayrıcalıklı, hakkında, daha önce büyüklerimizin ve muhasebe meslek insanlarının tabi olduğu en üst Birliğimizin de(TÜRMOB) aslında işaret ettiği bir konu: Beyin Amortismanı…
Özellikle serbest meslek erbabı insanları, elbette faaliyetlerini devam ettirdikleri süre içinde, bedensel ve zihinsel bir yıpranmaya maruz kalmaktalar.
Oysa ki, bu durum hiç yasa koyucular tarafından indirim unsuru olarak dikkate alınmaz. Gelir Vergisi Kanunu Md. 65 bu işleri yapan meslek erbabı insanların faaliyetlerinin, “sermayeden ziyade şahsi mesaiye” dayandığını ifade etmektedir.
Şahsi mesai. Yani, şahsi yıpranma…
Peki bu durum, serbest meslek işini yapanlar için, “bizzat kendi mesaileri, kendi yıpranmaları yoluyla kazanç elde ettiklerinden…” hem bedensel ve hem de onun da ziyadesinde zihinsel bir yıpranmayı işaret etmiyor mu?
Beyinsel bir yıpranmanın olduğunu kabul ediyorsak, beyinsel bir amortismanı da beraberinde görmemiz gerekir.
O halde, “işletmelerin kazanç elde etmek için edindikleri makine, demirbaş, otomobil, bina gibi varlıklar için nasıl amortisman gideri yazma imkanı varsa, serbest meslek erbabı için de ‘beyin amortismanı’ yoluyla vergide indirim imkanı tanınmalı.”
Saygılarımla.14/05/2018
Selahattin İPEK
Bağımsız Denetçi
bdselahattinipek@gmail.com
Kaynak:
Hürriyet | Ahmet Karabıyık
Muhasebe camiası bugüne kadar, hiç olmadığı bir durumla karşı karşıya kalarak, fetret devri yaşamaktadır.
Bunun elbette bir çok sebebi ve bakış açısı mevcutludur.
Ve fakat, sorunlarını görerek ayağa kalktığı bir zamandan sonra, alışkanlıklarından vazgeçemeyen tutum ve davranış psikolojisi ile, bu camia kendini mağdur edenlere sempati(!) ile bakmaya başlamışlardır. Adına ne sendromu derseniz deyin.
Seçilenler veya atananlar hiçbir sorunun üstesinden gelemedikleri gibi, son olarak da Gelir İdaresi Başkanlığı ‘nın organizasyonunda da keenlemyekün sayılarak yani “baştan itibaren anlam ifade etmez” * konumuna düşmüşlerdir.
İnovatif öngörü olmadığından, bir Sivil Toplum Örgütlenmesi(STK) olarak hayata geçen tüm bu atanan ve seçilenlerin bu örgütleri bir arpalık alanı olarak görmesiyle gelinen noktada artık yok sayılmaları olağan kabul edilmelidir.
Amaç ve kapsam olarak bu örgütlenmeler yapılırken, meslek insanlarının sorunlarını çözmek ve üstesinden gelinemeyecek ölçütlü olanları da hiyerarşik unsurlara iletecek olması, bu insanların günün değişen ve gelişen şartlarında fiziki ve mevzuat açısından bilgilenme, zamana uyumlaşma v.s. her türlü görsel ve eğitsel çalışmalara imza atmak temel olarak alınmıştır.
Peki bu camia neyin ser hoşluğunda?
Seçim bittikten sonra lale devri yaşayan gevezelik diz boyu insanlarına ve yancılarına neden hala bu insanlar geleceklerini emanet ederek başlarına taç, kahvaltılı etkinliklerine protokol, yeni moda seyahat turlarına da turist rehberi(!) ilan ediyorlar.
Adına dikkat edecek olursak “kahvaltılı eğitim etkinliği”… Sözüm ona etkinlik amacı da Meslektaşlar arasında kaynaşmayı sağlamak v.s. Kaynaşan kaynaşanadır elbet..!
O zaman bu koca koca STK yani birlik ve altında toplanan odaları kutlamak gerekir.
Hem zordayım diyene ve hem de iş yükünden sızlanan, daralan, geleceğini korku tünellerinde gezerek arayan insanlara inat bu sözde etkinliklerde selfie çektirmek kolay iş değildir..! Resimlerinde hayal satan tacirler gibi, pozlara savrularak, halden hale girmekteler. Sanırsın herkes mutlu, mesut. Çeken çekene…
Mesleğin burjuvası elbet olmalı. Ve fakat bu durum maskelenmemeli. Eğitim yapılacaksa, eğitim gibi yapılmalı. Bir odanın veya grubun, dernek veya her ne ise, görevi yazılan amaç kadardır. O seyahat, amaca dahil eğitsel bir kol olarak yapılmalıdır. Ya yoksa, herkesin masasında varmış gibi gösterilen kral sofralarına meze olunur. Bu da resimlenir. Gerisini yazmıyorum artık. Ariflere bıraktım..!
Derseniz ki, mesleki sorunlara çözümler bulduk ve önerilerimizi de yerine getiriyoruz. Sıkıntı yok.
Amaca bir madde daha ekleyerek, turizm işine evrilip, dünyayı gezeriz. Tamam. Bu da olur. Herkes bahtiyar.
Maksat ne? Niyet ne?
Kendimizi bu şekilde pazarladıkça, hangi büyük sorunumuz çözüm bulacak.
Ya yoksa bunların durumu iyi, yiyerek, içerek, biri birleri ile kaynaşarak “oh ne ala dünya” mottosunu; ağlanıp, sızlananlara bunları yem atarak özendirmek sureti ile, altımızdaki zemini mi boşaltıyorlar ?
Zemin mi kaldı? Diyenleri duyar gibiyim. Eh işte, o da kaldığı kadar.
Ahh ah… Niyet ser hoş olunca görüyoruz ki, akıbet belli değildir.
Saygılarımla…08/05/2018
Selahattin İPEK
Bağımsız Denetçi
bdselahattinipek@gmail.com
* (ekşi)

Döviz Pozisyonunu Etkileyen İşlemlerin Türkiye Cumhuriyet Merkez Bankası(TCMB) Tarafından İzlenmesine İlişkin Usul ve Esaslar Hakkında Yönetmelik, Sayı: 30335 ve 17 Şubat 2018 Tarihli Resmi Gazete ‘de yayımlanarak yürürlüğe girmiştir.
Yönetmelik dışına çıkmadan, amacına bakarak, “türev” bağımsız denetimi anlamaya çalışalım.
Yayımlanan Yönetmelik ile 15 milyon ABD Doları ve üstünde kredisi olan firmalara bildirim ve bağımsız denetim yükümlülüğü getirilmiştir.
14/1/1970 tarihli ve 1211 sayılı Türkiye Cumhuriyet Merkez Bankası Kanununun 44 üncü maddesine dayanılarak hazırlanan bu yönetmelikte amaç, döviz pozisyonunu etkileyen işlemleri izlemek üzere Türkiye Cumhuriyet Merkez Bankasının belirleyeceği firmalardan bilgi ve belge toplamasına ilişkin usul ve esasları düzenlemektir. Bu Yönetmelik, Bankanın, döviz pozisyonunu etkileyen işlemlerini izleyeceği firmaları, istenilecek bilgi ve belgeleri, bu bilgi ve belgelerin toplanma ve izlenme yöntemini, paylaşımını, doğruluğunun denetimini ve konuya ilişkin destek hizmeti teminini kapsar.
Yükümlülük, yurt içinden ve yurt dışından sağlanan yabancı para nakdi krediler ile dövize endeksli kredilerinin toplamı ilgili hesap döneminin son iş günü itibarıyla 15 milyon ABD doları ve üstünde olan firmalar, veri formu ile talep edilen bilgileri, açıklama formuna uygun olarak Bankaya müteakip hesap döneminden itibaren, dönemin son iş gününe ilişkin TCMB döviz alış kuru ile bildirmekle başlar.(Yönetmelik 5/1)
Leasing, factoring firmalarından alınan döviz borçlanmaları (kredi borçlanmaları(alımları)-temin edilen krediler) bu yönetmelik kapsamındadır.
Yükümlülüğün başladığı tarihten itibaren 60 gün içinde denetçi ile denetim sözleşmesi yapmak zorunda olup (Yönetmelik 5/4) yine, Bankaca tanımlanan sınırın altında kalması durumunda, müteakip yıllık hesap döneminden itibaren bildirim yükümlülüğü sona erer.(Yönetmelik 5/3)
Bildirim, Sistemde bulunan açıklama formuna uygun olarak, ilgili yılın 31 Mart, 30 Haziran ve 30 Eylül tarihlerinde sona eren ara hesap dönemleri için takip eden birinci ayın sonuna kadar ve 31 Aralık tarihinde sona eren yıllık hesap dönemi için takip eden üçüncü ayın sonuna kadar tamamlanır.(Yönetmelik 6/3)
Ayrıca, ara dönemler itibari ile firmanın yaptığı hiçbir bildirim bağımsız denetimden geçmeyecektir. Bağımsız denetim yılın tamamını kapsadığından denetçi cari yılda ara dönemlerinde verilen beyanların tutarlı olup olmadığına bakacaktır.
Merak edilen diğer bir konu ise, grup şirketleri arasındaki bildirimler nasıl ve ne şekilde olacak? Konsolide veriler dikkate alınmayacak. Solo yani, her şirket için geçerli olan finansal tablolar ele alınarak, bildirimde bulunulacaktır.
Bu çerçevede, Yönetmelik ile ortaya çıkan Bağımsız Denetim, hangi kriterler doğruluğunda ele alınarak, edimler yerine nasıl getirilecek onlara çok kısa bakalım.
Yönetmeliğin amacına uygun olarak yapılması gereken Bağımsız Denetim, 7.Maddesin de yer alan esaslar ile belirlenmiştir.
Yıllık hesap dönemine ilişkin bildirilen verilerin denetimi, bu verilerin ara dönemlerde bildirilen veriler ile tutarlılığının denetimi de dahil, denetçi tarafından KGK düzenlemelerine uygun olarak izleyen yılın 31 Mayıs tarihine kadar tamamlanır.
Bu denetimlerde, “Özel Hususlar – Tek Bir Finansal Tablonun Bağımsız Denetimi ile Finansal Tablolardaki Belirli Unsurların, Hesapların veya Kalemlerin Bağımsız Denetimi” başlıklı BDS 805 ile birlikte denetimle ilgili tüm BDS’lere uyulur.
Denetçi, bildirilen verilerde, bariz biçimde önemsiz sayılanlar dışında yanlışlık tespit etmesi durumunda firmadan gerekli düzeltmeleri yapmasını Sistem üzerinden talep eder. Denetçi tarafından bildirilen yanlışlıklar firma tarafından beş iş günü içerisinde düzeltilerek Sisteme yüklenir.
Denetçi, olumlu görüş içeren denetim raporunun imzalanmış kopyasını birinci fıkrada belirtilen tarihe kadar Sisteme yükler ve onay işlemini gerçekleştirir.
Denetçi tarafından düzeltilmesi talep edilen yanlışlıkların firma yönetimi tarafından düzeltilmemesi halinde bildirilen veriler için onay işlemi yapılamaz ve olumsuz görüş verilir. Olumsuz görüşü içeren denetim raporunun imzalanmış kopyası birinci fıkrada belirtilen tarihe kadar Sisteme yüklenir.
Bildirilmesi zorunlu olan verilerin denetiminin mümkün olmaması halinde denetçi denetimden çekilir ve bu durumun nedenlerini yazılı olarak Sisteme yükler.
Denetçi, denetim sözleşmesini, Sisteme yüklediği raporları ve altıncı fıkra uyarınca yazdığı yazıyı KGK düzenlemelerinde belirlenen süreler içerisinde KGK’ya bildirir.
Denetçi, büyük sapmalar ve hile göstergesine bakarak, gerekli raporlamayı imza eder.
Burada yönetmelikte direk yer almayan ve fakat günümüz sorunlarından olan bir konuyu paylaşmak isterim. Şöyle ki, Tasarruf Mevduatı Sigorta Fonu yani TMSF ‘de olan firmalar için yükümlülük, malum Olağanüstü Hal yasaları ile çerçevelenir. Bu halde, Kanun Hükmünde Kararname ile yönetimlerinin belirlendiği bir yapılanma da, bağımsız denetim için gerekli görüş, olumsuz olmakla beraber, görüş bildirilmemektedir.
Tüm bu kapsama dahilinde yapılan ve neticesinde ortaya çıkan raporların, Banka tarafından yapılan çapraz kontrolleri ile, gerektiğinde doğruluk denetimi yapılır.(Yönetmelik 8)
Yönetmelik gereği, toplanan kişisel ve özel nitelikli veriler, yayınlanamaz ve açıklanamaz. (Yönetmelik 11)
İlgili firmaların üzerlerine düşen işlemleri aksatmaları neticesinde, aşağıdaki ceza hükümlerine muhatap olacakları aşikardır.
Eğer, veri bildiriminin yapılmaması, doğru veya eksiksiz gerçekleştirilmemesi veya olumsuz görüş verilmesini gerektiren durumların düzeltilmemesi hallerinde 1211 sayılı Kanunun 68 inci maddesi gereğince işlem başlatılabilir. Bu cezai işlem 2016 Yılına kadar hapis cezası verilebilirken, bu tarihten itibaren, kamu da çalışmaya çevrilmiştir. Veya bin günden iki bin güne kadar adli para cezası verilebilecek. Ve fakat, kast unsuru var ise, mahkemece tespit edilecek ve ona göre cezası değerlendirmeye tabi tutulacaktır. Firma yönetimi Bankaya bildirilecek verilerin tam ve doğru olmasından sorumlu tutulmuştur.
Banka, doğru veya tam olmayan verileri onaylayan veya bu Yönetmelikte belirlenen denetim sürelerine uymayan denetçi hakkında KGK’ya bildirimde bulunur.
Sonuç olarak, ilk defa olması münasebeti ile, 31 Aralık 2017 tarihindeki veriler bağımsız denetim kapsamına girmemektedir. Ancak TCMB, verileri biriktirmek ve daha sonrasında karşılaştırmalı olarak bakabilmek için şirketlerden 31 Aralık 2017 verilerini de girmelerini talep etmektedir.
Yönetmelik uygulama tarihi, her ne kadar 30.04.2018 olarak deklare edilmesine rağmen, firmaların iş yoğunluğu talebi üzerine, 31.05.2018 tarihine ertelenmiştir.
Saygılarımla…
30.04.02018
Kaynak:
Döviz Pozisyonunu Etkileyen İşlemlerin Türkiye Cumhuriyet Merkez Bankası Tarafından İzlenmesine İlişkin Usul ve Esaslar Hakkında Yönetmelik